A equipe de gestão da Butiá Investimentos produziu a carta mensal com o objetivo de oferecer uma visão transparente e fundamentada sobre o cenário macroeconômico, os principais movimentos das carteiras e o desempenho dos fundos sob gestão. Através dela, buscamos manter nossos investidores informados sobre as decisões de alocação, os riscos observados no mercado e a estratégia adotada, sempre com uma abordagem disciplinada e focada na qualidade dos ativos.
CARTA MACRO
Outubro teve drivers de precificação claros ao longo do mês. O impasse na coordenação diplomática no Oriente Médio seguiu pressionando os preços do petróleo, enquanto a eleição presidencial brasileira e a aproximação das eleições de meio de mandato nos EUA dominaram a narrativa interna e externa. Diante dessa incerteza elevada, os ativos de risco tiveram um desempenho fraco, e o petróleo voltou a ser o principal destaque do mês.
ESTADOS UNIDOS
Nos EUA, as eleições de meio de mandato impuseram uma derrota importante ao governo Trump. Os democratas conquistaram a maioria nas duas casas, Câmara e Senado, configurando uma blue sweep. A derrota republicana já era esperada, mas a magnitude surpreendeu, evidenciando a insatisfação do eleitorado com as atuais políticas do governo, que nem mesmo as promessas de benefícios à população conseguiram reverter. A tendência agora é de um governo dividido, com execução orçamentária mais lenta.
A economia americana, por sua vez, segue resiliente. Os PMIs continuam em território de expansão, o mercado de trabalho opera próximo do pleno emprego e a confiança do consumidor melhorou em outubro. O PIB do terceiro trimestre cresceu 3,4% na comparação trimestral anualizada, acima dos 3,2% esperados, e a inflação, apesar de desancorada, não mostra aceleração descontrolada. Nesse contexto, o FOMC manteve os juros entre 3,75% e 4,00%. A comunicação de Warsh foi menos assertiva do que em setembro e abriu espaço para leituras mais dovish, ainda que uma nova alta em dezembro siga como cenário base.
CHINA
A economia chinesa demonstrou uma melhora tímida no terceiro trimestre. O PIB cresceu 4,5% na comparação anual, acima do consenso e do trimestre anterior, praticamente garantindo a meta oficial de crescimento para o ano. A composição, porém, segue desequilibrada. A melhora veio novamente da indústria e das exportações, enquanto o investimento em ativos fixos acumula queda de 7% no ano e o setor imobiliário continua sem encontrar um piso. O governo ampliou os estímulos, mas novamente concentrados em investimento e oferta, e não na renda das famílias, o que limita o efeito sobre a demanda doméstica.
BRASIL
No Brasil, as eleições surpreenderam nos dois turnos. No primeiro, Flávio Bolsonaro superou boa parte das pesquisas e dos trackers, movimento atribuído ao voto útil de última hora. No segundo turno, após uma forte mobilização nas redes e uma enxurrada de medidas, como o perdão de dívidas de MEIs, Lula virou a disputa e surpreendeu pesquisas, trackings e sites de apostas. A reação do mercado foi muito relevante, e a segunda-feira pós-eleição entrou para a história como um dos piores dias do mercado brasileiro.
Na economia, o novo governo terá o desafio de reconciliar sua agenda de programas sociais com um elevado nível de endividamento do governo, das empresas e das famílias. A atividade já mostra uma desaceleração clara, com indústria, comércio e serviços abaixo do esperado. Ao mesmo tempo, a falta de sinalização fiscal e a indefinição sobre os nomes para a Fazenda e o Banco Central elevaram os prêmios de risco e aprofundaram a desancoragem das expectativas. Com isso, o espaço para novos cortes praticamente se fechou, e o Copom deve interromper o ciclo de baixa precocemente.
MERCADO DE CREDITO PRIVADO
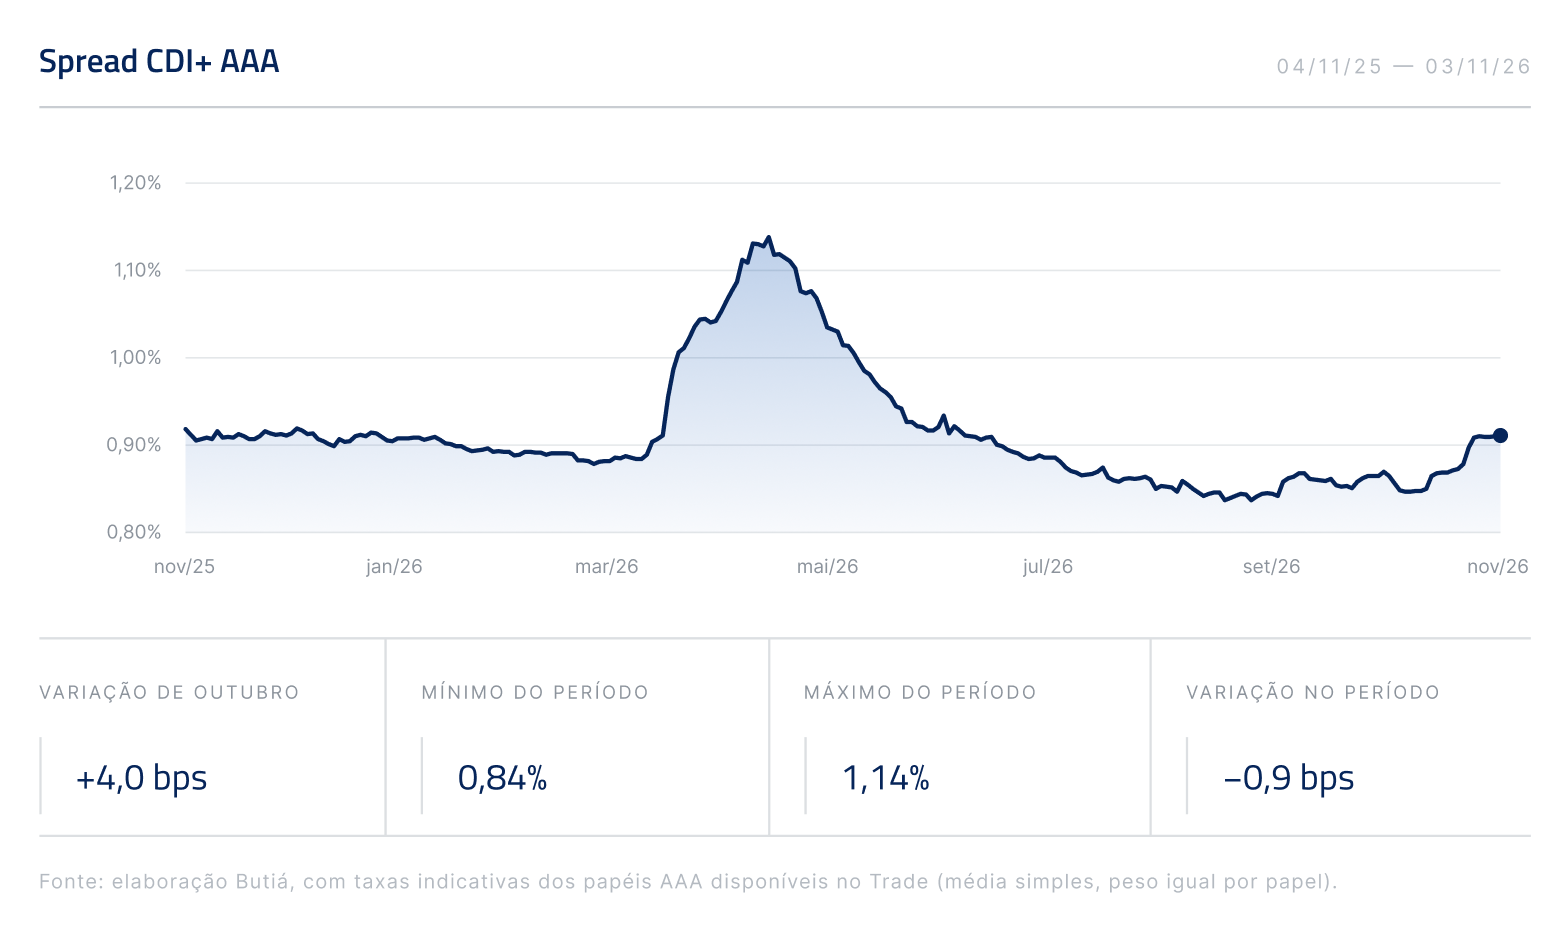
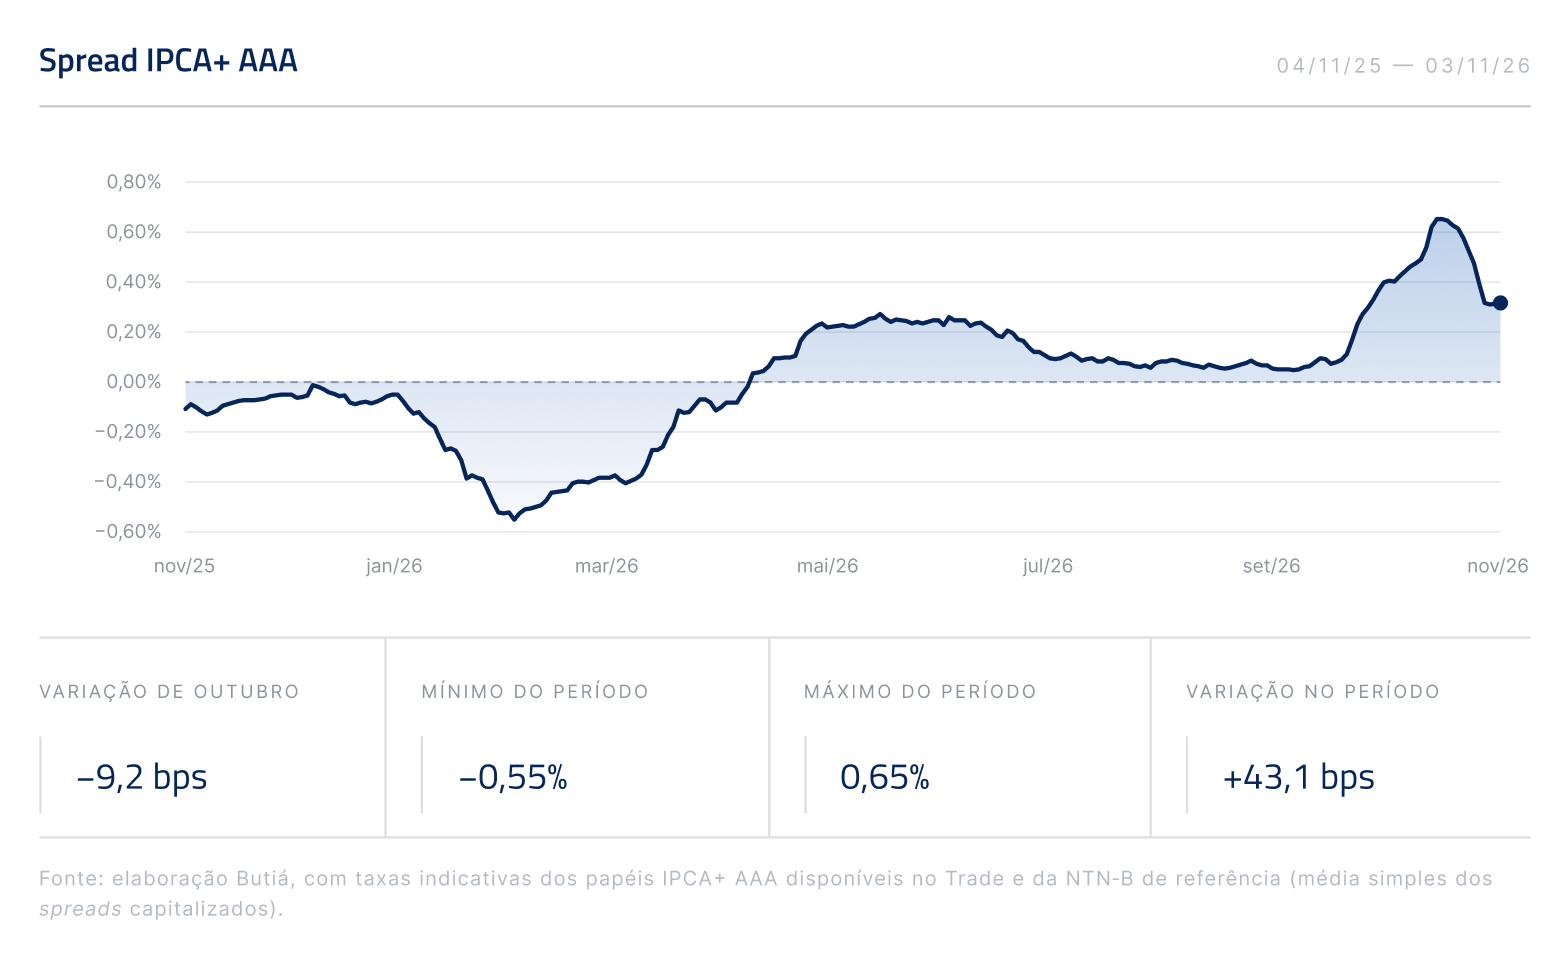
Outubro foi marcado pela volatilidade eleitoral e pela reprecificação dos ativos domésticos. Após o primeiro turno, os juros recuaram, enquanto os spreads das debêntures incentivadas atingiram os maiores níveis desde o início de 2024. Depois do segundo turno, a incerteza fiscal elevou as taxas nominais e reais. Os prêmios das incentivadas recuaram na reta final, mas esse movimento não compensou a perda de valor provocada pela alta dos juros. No crédito pós-fixado, o CDI sustentou os retornos, parcialmente reduzidos pela abertura dos spreads.
Ao final do mês, a curva de juros sinalizava uma Selic elevada por mais tempo, com menos espaço para cortes e possibilidade de novas altas em 2027. Em nossa avaliação, esse cenário preserva o carrego do crédito pós-fixado, mas exige maior seletividade: a mesma taxa que sustenta a remuneração das carteiras também pressiona o caixa das empresas mais endividadas. Por isso, seguimos priorizando emissores com geração de caixa consistente e menor dependência de refinanciamento. Nas debêntures incentivadas, os prêmios mais altos ampliam a remuneração disponível, mas não bastam, isoladamente, para justificar o aumento das posições, diante da sensibilidade dos preços aos juros reais.
Política monetária e curva de juros
Embora o IPCA-15 tenha subido 0,32%, abaixo das expectativas, os núcleos de serviços voltaram a acelerar. A surpresa favorável da inflação não impediu a alta dos juros no mês, em um ambiente de maior preocupação fiscal. Até 29 de outubro, os contratos de DI para janeiro de 2029 e janeiro de 2031 acumulavam altas próximas de 95 e 110 pontos-base, respectivamente. Nos juros reais, a NTN-B 2030 encerrou outubro a 7,93% ao ano, ante cerca de 7,60% no fim de setembro. Esse movimento pressionou principalmente os títulos mais longos, contribuindo para a diferença de desempenho entre as estratégias.
Mercado primário
As emissões de crédito privado somaram R$ 44,1 bilhões, ante R$ 48,1 bilhões em setembro, sustentadas, em parte, pelos FIDCs, com cerca de R$ 15 bilhões. As emissões de debêntures CDI recuaram de R$ 17,4 bilhões para R$ 15,5 bilhões, enquanto as incentivadas caíram de R$ 6,9 bilhões para R$ 2,6 bilhões. Em nossa leitura, a volatilidade eleitoral contribuiu para o adiamento de operações, especialmente as de maior prazo.
Mercado secundário
No secundário, as negociações alcançaram R$ 132 bilhões, o maior volume desde março, dos quais R$ 63 bilhões em debêntures incentivadas. Nos papéis CDI+, a mediana dos spreads passou de 92 para 106 pontos-base. A abertura foi mais intensa entre emissores mais alavancados e de setores sensíveis, como saúde, indicando maior diferenciação dos prêmios conforme o risco de crédito.
A indústria de fundos
Os fluxos reforçaram essa pressão. Os fundos de crédito privado registraram resgates líquidos de R$ 10,9 bilhões, enquanto os fundos de infraestrutura tiveram saídas de R$ 5,1 bilhões. Os resgates reduzem a capacidade de absorção de novas emissões e podem exigir vendas no secundário. Por isso, manter liquidez permite atender às saídas e avaliar oportunidades sem comprometer os critérios de seleção.
Crédito pós-fixado
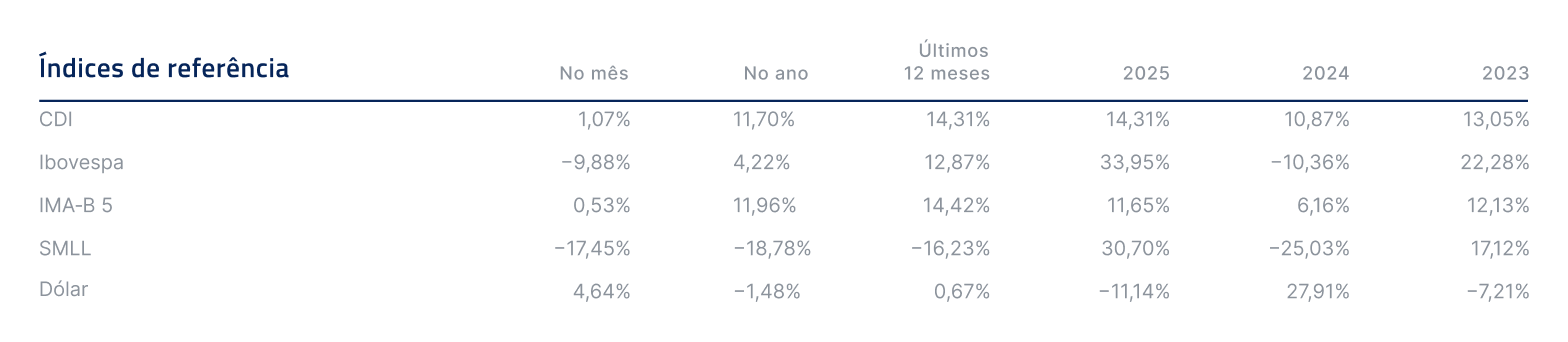
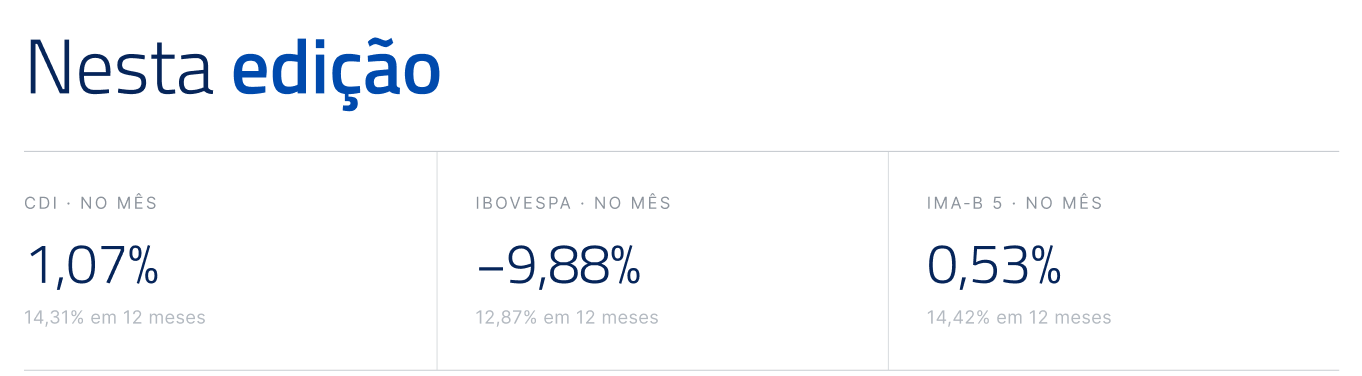
O CDI rendeu 1,07% em outubro, enquanto o IDA-DI avançou 0,67%. A diferença de 0,40 ponto percentual refletiu a abertura dos spreads de crédito, que reduziu o preço dos títulos e limitou o retorno do índice, apesar da contribuição positiva do carrego.
Crédito incentivado
Nas incentivadas, os spreads recuaram na reta final, mesmo com a continuidade dos resgates. Esse movimento parece ter refletido fatores específicos de demanda. A alta das taxas das NTN-Bs pode ter reduzido o peso das debêntures nas carteiras de fundos com proteção contra juros, abrindo espaço para compras adicionais. A discussão sobre uma possível tributação dos instrumentos isentos também pode ter antecipado compras, diante da expectativa de preservação do benefício para os títulos já emitidos, hipótese ainda incerta.
Em nossa avaliação, esses fatores ajudam a explicar o fechamento dos prêmios, mas não permitem concluir que houve recuperação sustentada da demanda. A mediana dos spreads das incentivadas terminou outubro em 47 pontos-base, abaixo do pico de 73 pontos-base no mês, mas ainda acima dos 29 pontos-base de setembro. A compressão na reta final também não compensou a alta dos juros reais: o IDA-IPCA Infraestrutura caiu 0,33% e o IMA-B, 1,03%. O efeito do prazo ficou evidente entre os títulos públicos: o IMA-B 5, formado pelos vencimentos mais curtos, subiu 0,53%, enquanto o IMA-B 5+, de vencimentos mais longos, recuou 1,98%. O resultado reforça a necessidade de avaliar o prêmio de crédito em conjunto com a exposição às oscilações dos juros.
Nosso posicionamento
Mantivemos o núcleo das carteiras em crédito de alta qualidade indexado ao CDI, com prazos curtos a intermediários e liquidez confortável. Recursos de caixa e vencimentos foram direcionados a instrumentos bancários e emissores de alta qualidade, com alongamento moderado da duração média das carteiras e aumento do carrego, favorecido pela abertura dos spreads. Seguimos atentos à geração de caixa e às necessidades de refinanciamento das empresas, especialmente das mais endividadas.
No crédito incentivado, a seleção permanece orientada pela previsibilidade das receitas, pela capacidade de pagamento dos emissores e pela adequação das estruturas de capital. Os prêmios disponíveis devem ser avaliados à luz da volatilidade dos juros reais e de um horizonte de investimento compatível com os prazos dos títulos. A evolução da política fiscal, dos juros e dos fluxos da indústria seguirá orientando o ritmo das alocações.
Como foi
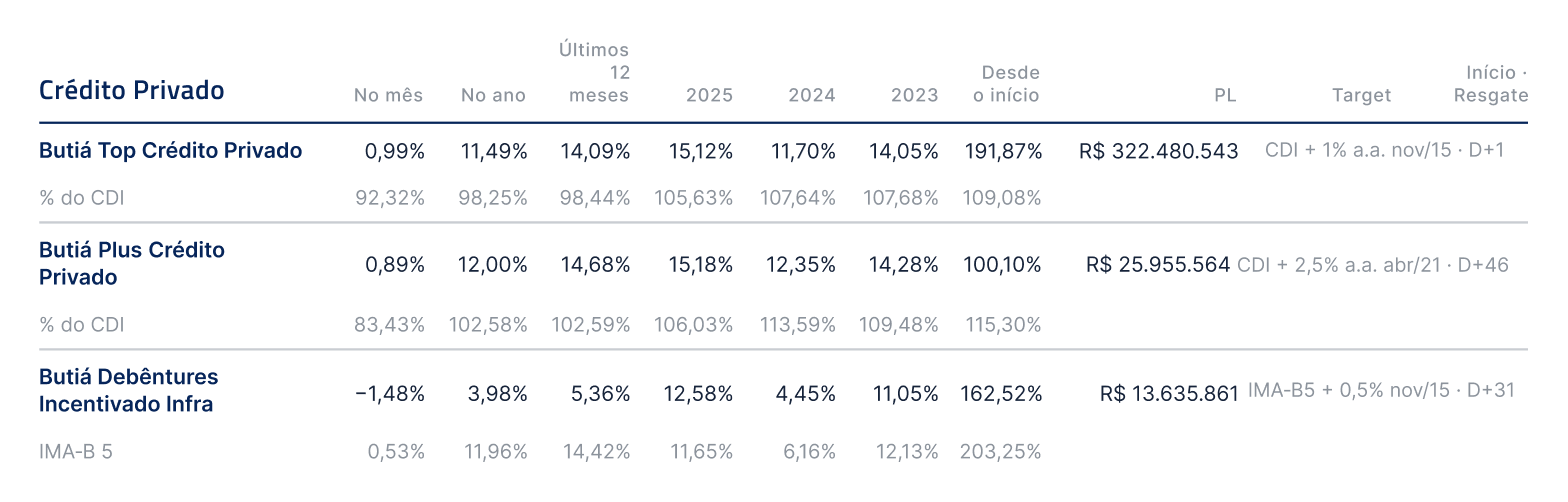
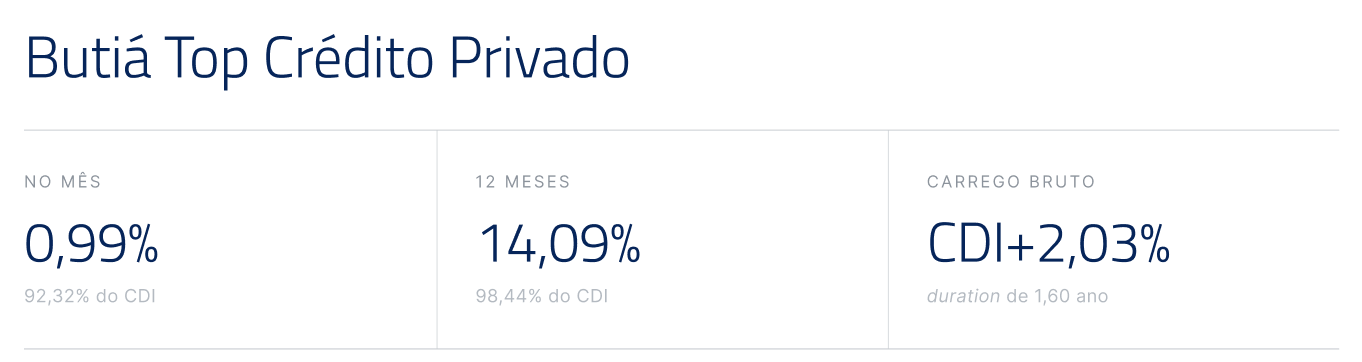
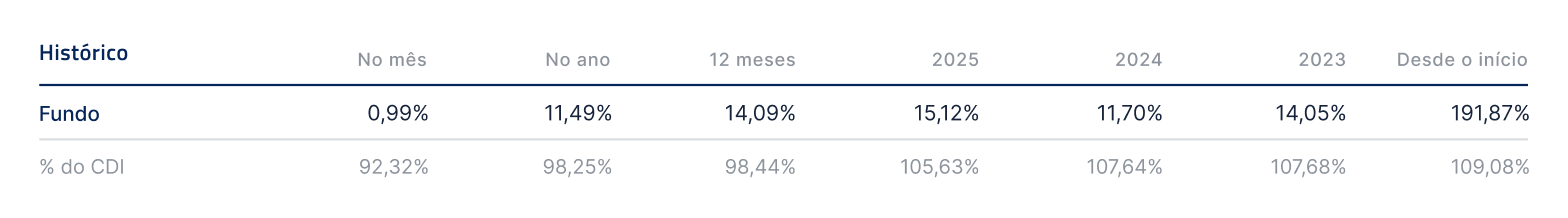
Em outubro, o fundo rendeu 0,99% (92,32% do CDI). No ano, acumula 11,49% (98,25% do CDI) e, nos últimos 12 meses, 14,09% (98,44% do CDI). O resultado ficou abaixo do CDI devido à marcação a mercado dos papéis cujos spreads abriram no período, em especial as debêntures da Armac. Ainda assim, o fundo superou o IDA-DI, que avançou 0,67%. Entre as maiores contribuições positivas estiveram Rede D’Or, Energisa, Algar, Assaí e Vero.
Posicionamento
Usamos parte do caixa e dos recursos de vencimentos, entre eles as debêntures de Minerva e Eletrobras, para ampliar a exposição a crédito bancário e a emissores de alta qualidade. Caixa e títulos públicos pós-fixados passaram de cerca de 34% para 30% do patrimônio, e o crédito bancário, de 30% para 33%. Com isso, o carrego bruto subiu de CDI + 1,41% para CDI + 2,03%, favorecido também pela abertura dos spreads, e a duration passou de 1,33 para 1,60 ano.
Visão da gestão
O carrego mais alto da carteira tende a sustentar o retorno nos próximos meses, desde que os fundamentos dos emissores se mantenham. Seguimos com liquidez confortável e acompanhamento próximo de emissores mais alavancados e mais sensíveis a juros elevados por mais tempo.
Como foi
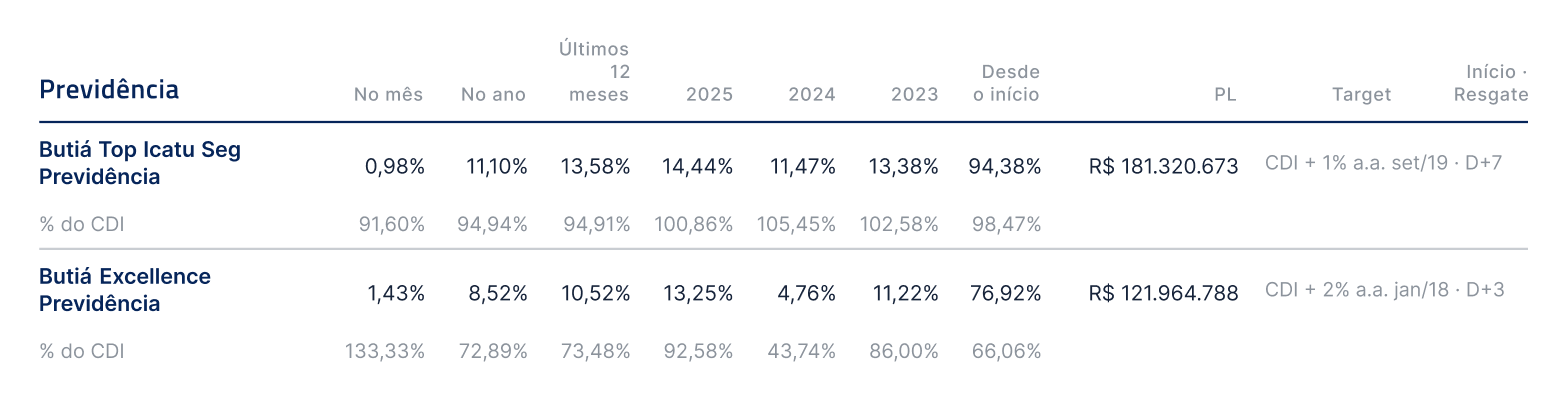
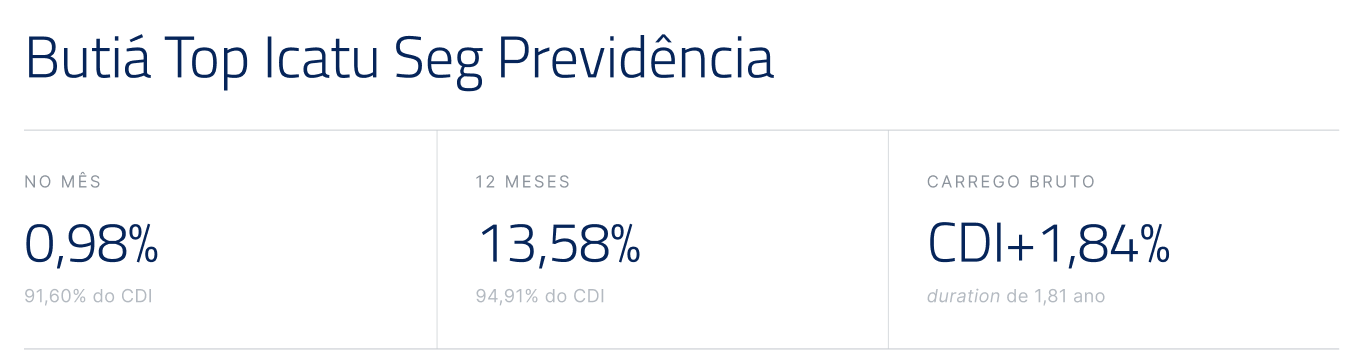
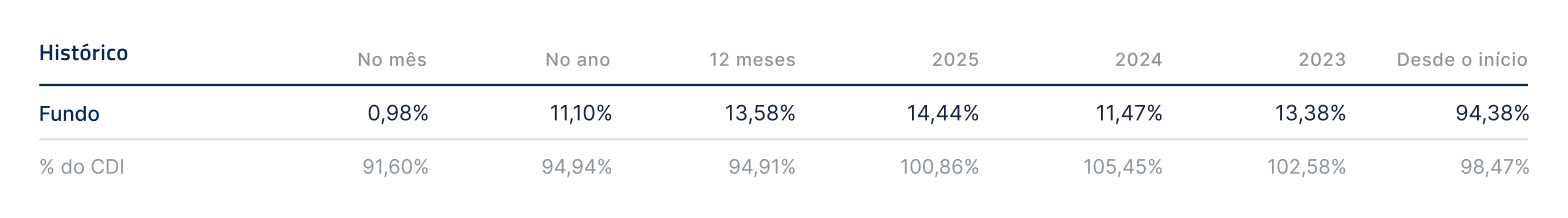
Em outubro, o fundo rendeu 0,98% (91,60% do CDI). No ano, acumula 11,10% (94,94% do CDI) e, nos últimos 12 meses, 13,58% (94,91% do CDI). Assim como no Butiá Top, a abertura de spreads limitou o retorno do mês frente ao CDI, com impacto negativo concentrado nas debêntures da Armac. Assaí, Rede D’Or (duas séries), Algar e Energisa estiveram entre as maiores contribuições positivas.
Posicionamento
A carteira seguiu a mesma lógica do Butiá Top, adaptada às regras do veículo previdenciário. Os recursos de vencimentos foram direcionados para ampliar a exposição a crédito bancário e a emissores de alta qualidade. O crédito bancário passou de 28% para 31% do patrimônio, e caixa e títulos públicos pós-fixados, de 31% para 30%. O carrego bruto subiu de CDI + 1,27% para CDI + 1,84%, e a duration passou de 1,66 para 1,81 ano.
Visão da gestão
O aumento do carrego melhora a capacidade de geração de retorno da carteira, mantidos o perfil High Grade e a liquidez adequada ao passivo previdenciário. A seleção continua priorizando emissores com geração de caixa consistente e menor dependência de refinanciamento.
Como foi
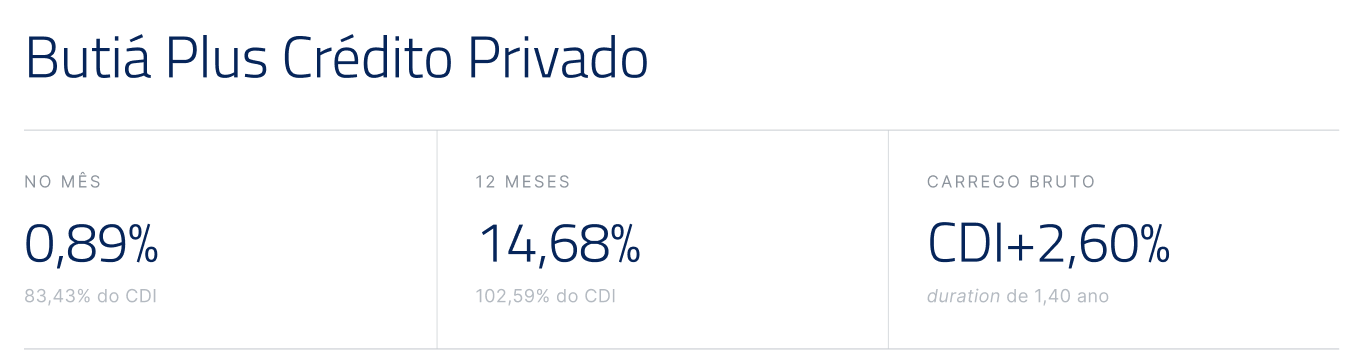
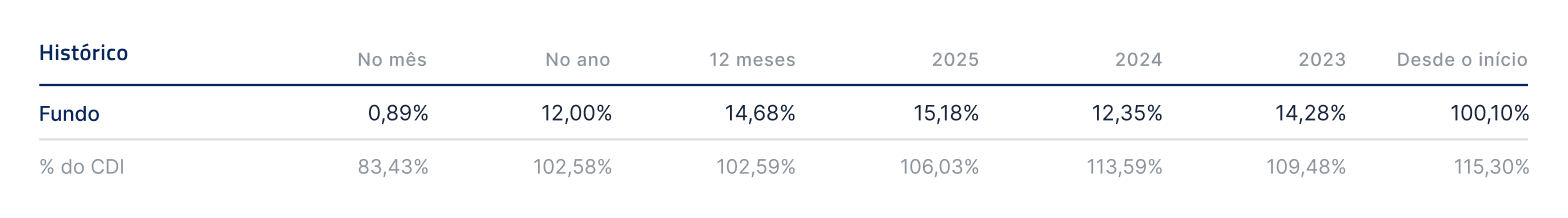
Em outubro, o fundo rendeu 0,89% (83,43% do CDI). No ano, acumula 12,00% (102,58% do CDI) e, nos últimos 12 meses, 14,68% (102,59% do CDI). O resultado do mês foi afetado pela marcação negativa de debêntures cujos spreads abriram, com destaque para Armac e Simpar, e pela desvalorização das ações da Light, recebidas na conversão de títulos da companhia, que recuaram cerca de 33% no mês. Entre as contribuições positivas estiveram Rede D’Or, Assaí, Vix, Localiza e Dasa. No ano e em 12 meses, o fundo segue acima do CDI.
Posicionamento
Com o vencimento das debêntures da Minerva e a saída de uma posição em FIDC, o caixa e os títulos públicos pós-fixados subiram de 17% para 22% do patrimônio, ampliando a margem para aproveitar oportunidades em um mercado com prêmios mais altos e maior dispersão entre emissores. O núcleo segue em ativos High Grade, complementado por debêntures High Yield selecionadas e cotas de FIDCs. O carrego bruto ficou em CDI + 2,60%, ante CDI + 2,55% em setembro, e a duration passou de 1,28 para 1,40 ano.
Visão da gestão
A abertura de spreads tende a criar pontos de entrada em emissores de qualidade, e o caixa disponível permite avaliá-los com disciplina, sem flexibilizar critérios de seleção. A diversificação por emissores e setores e a duration controlada continuam como premissas do portfólio.
Como foi
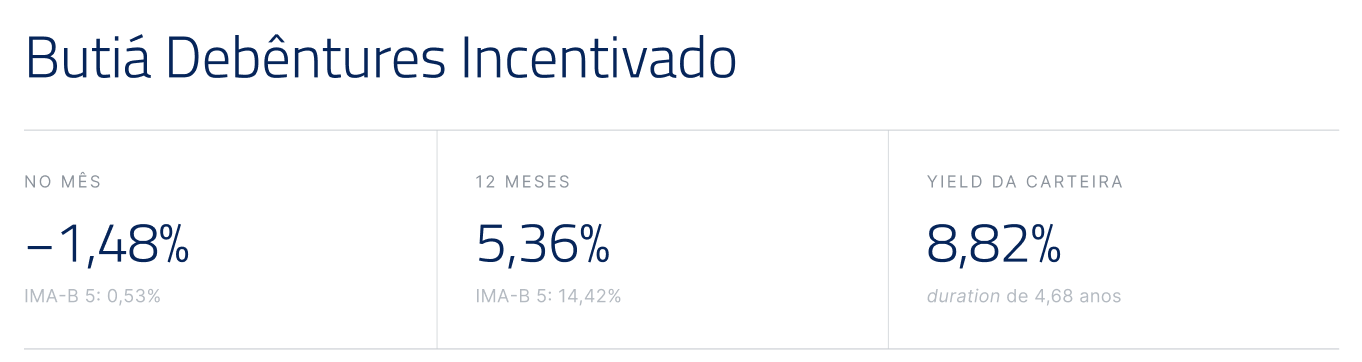
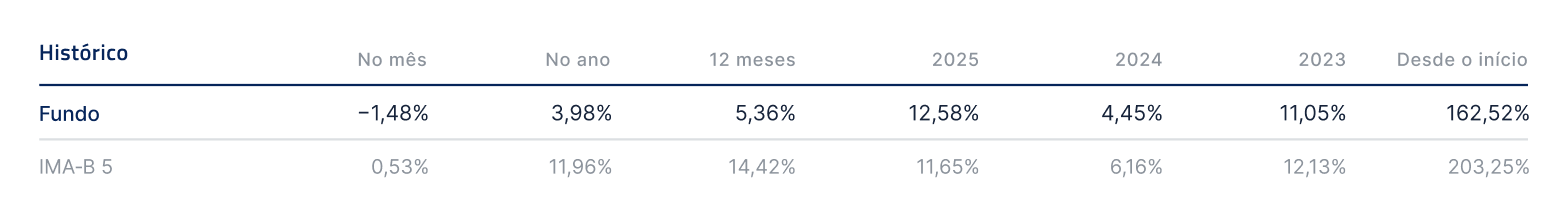
Em outubro, o fundo recuou 1,48%, ante alta de 0,53% do IMA-B5. No ano, acumula 3,98%, ante 11,96% do IMA-B5, e, nos últimos 12 meses, 5,36%, ante 14,42% do IMA-B5. A alta das taxas das NTN-Bs após o segundo turno pesou sobre os títulos de prazo mais longo, enquanto o IMA-B5, concentrado em títulos públicos curtos e sem risco de crédito, foi pouco afetado. A diferença também refletiu a abertura de spreads em emissores específicos, como Águas de Teresina (duas séries), Giga Mais, Barreiras Holding e Pampa Sul. Entre as contribuições positivas estiveram Serena Geração, Brisanet, Comerc, Energisa e Vero. No mês, o IDA-IPCA Infraestrutura recuou 0,33%.
Posicionamento
Mantivemos as posições em debêntures e, com as taxas em patamar mais elevado, alongamos a duration da carteira por meio de contratos futuros de cupom de IPCA (DAP), que passou de 3,57 para 4,68 anos. O yield da carteira encerrou o mês em IPCA + 8,82% ao ano, ante IPCA + 8,59% em setembro.
Visão da gestão
Com taxas reais elevadas e spreads acima da média recente, a carteira passa a oferecer remuneração mais alta para quem tem horizonte compatível com o prazo dos ativos. Em contrapartida, a maior duration amplia a sensibilidade do fundo às oscilações dos juros reais no curto prazo. A seleção segue priorizando emissores com receitas previsíveis e estruturas de capital adequadas.
MERCADO DE AÇÕES
No cenário externo, a falta de resolução dos conflitos no Oriente Médio e da guerra entre Rússia e Ucrânia manteve o petróleo em alta, o que beneficiou empresas como Petrobras e PRIO. As eleições para a Câmara e o Senado nos Estados Unidos e os questionamentos sobre a rentabilidade dos investimentos em inteligência artificial trouxeram volatilidade aos mercados internacionais. Após o fechamento do mês, a vitória democrata nas duas casas criou uma dinâmica a ser acompanhada entre o governo Trump e um Legislativo de retórica um pouco mais globalista, com menor potencial de atritos comerciais.
No Brasil, o cenário eleitoral foi o principal fator para a bolsa. Após o primeiro turno, em 04/10, o mercado reagiu positivamente à liderança de Flávio Bolsonaro sobre Lula na apuração, refletindo a expectativa de um governo mais focado na responsabilidade fiscal, o que reduziu a pressão sobre os juros longos e o câmbio. Entre os dois turnos, os melhores desempenhos vieram de empresas mais alavancadas, com tese de crescimento e forte exposição ao mercado interno.
O resultado do segundo turno contrariou as pesquisas, os mercados preditivos e o movimento inicial da bolsa, com a eleição de Lula. O tom mais populista dos discursos após o pleito elevou as incertezas fiscais e provocou forte correção na segunda-feira seguinte, concentrada justamente nos papéis que haviam liderado a alta no primeiro turno. O Ibovespa encerrou outubro em queda de 9,88%.
Em nossa leitura, a convergência dos juros globais e a consolidação fiscal serão os vetores decisivos para reequilibrar a dinâmica da dívida pública e melhorar o ambiente de negócios. Até que isso ocorra, a expectativa de PIB mais fraco, inflação resiliente e juros em patamar restritivo justifica uma postura mais cautelosa com o Brasil, ainda que parte relevante dessa deterioração já esteja refletida nos preços.
Como foi
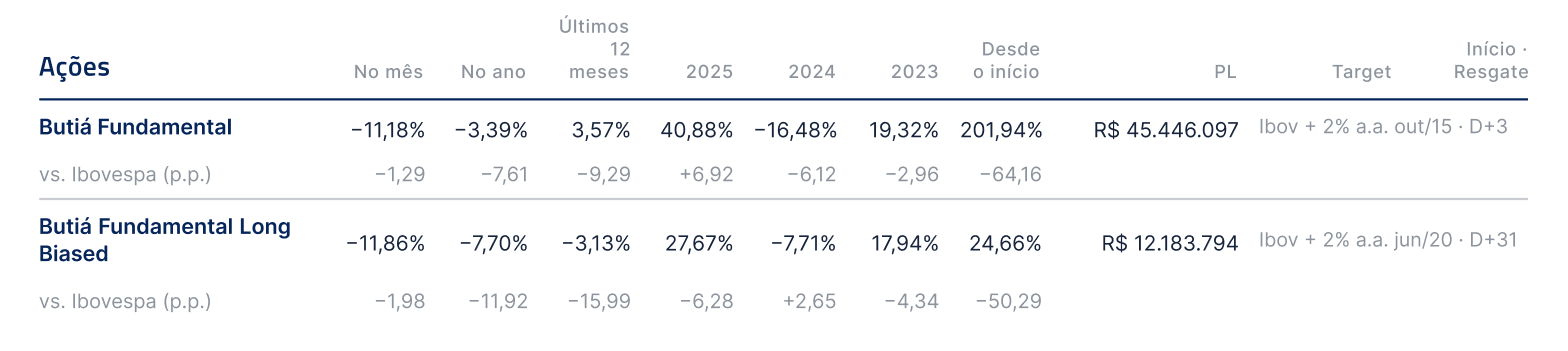
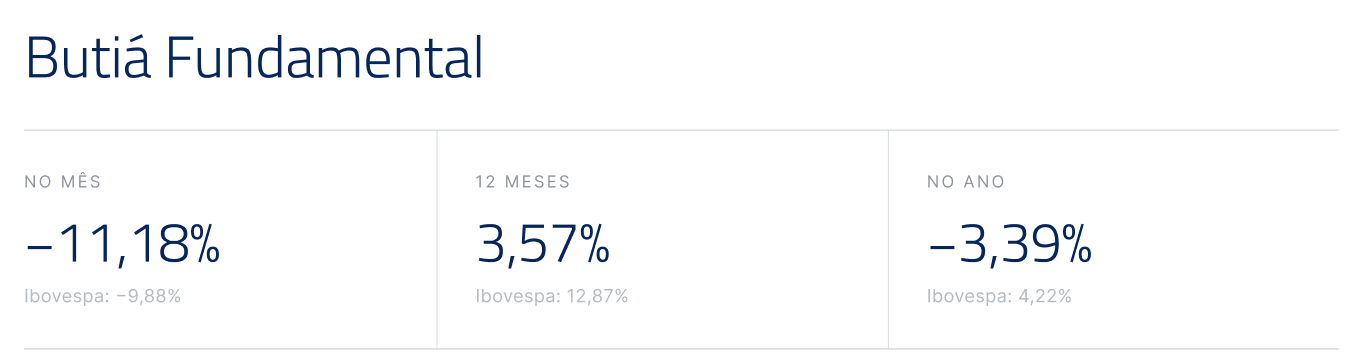
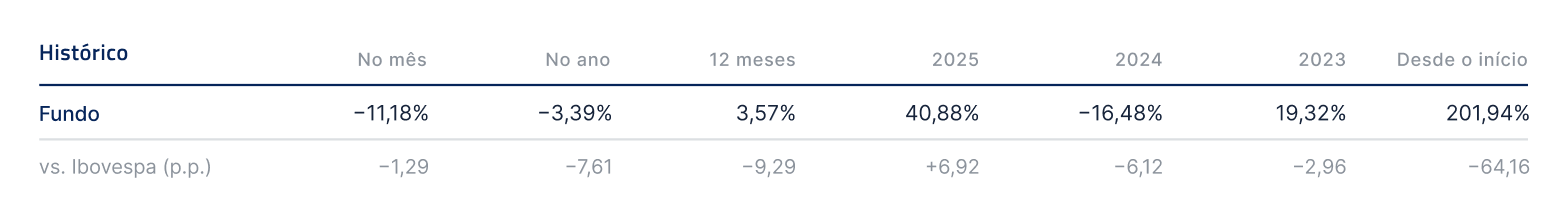
Em outubro, o fundo recuou 11,18%, ante queda de 9,88% do Ibovespa. No ano, acumula -3,39% (Ibovespa: 4,22%) e, nos últimos 12 meses, 3,57% (Ibovespa: 12,87%). Grupo GPS e Suzano foram as principais contribuições positivas: na GPS, aproveitamos a forte alta após o primeiro turno para reduzir e, depois, encerrar a posição; a Suzano, montada na véspera do segundo turno como proteção, se beneficiou da alta do dólar. Simpar, tese alavancada e de crescimento, e Axia, afetada pelo fluxo vendedor e pela queda dos preços de energia, foram os principais detratores.
Posicionamento
Aumentamos a exposição a empresas que se beneficiam de um dólar mais forte, como exportadoras de commodities e companhias com receita relevante em moeda estrangeira. Em contrapartida, reduzimos nomes mais alavancados, mais vulneráveis a um cenário de PIB em desaceleração com inflação mais alta. Seguimos priorizando empresas de maior qualidade e líderes em seus setores.
Visão da gestão
A visão para o Brasil é mais cautelosa, mas a reprecificação da bolsa já incorpora em grande medida a piora das perspectivas. Acompanhamos as sinalizações sobre a composição do novo governo, em especial os nomes para o Ministério da Fazenda, a Casa Civil, o STF e o Banco Central.
Como foi
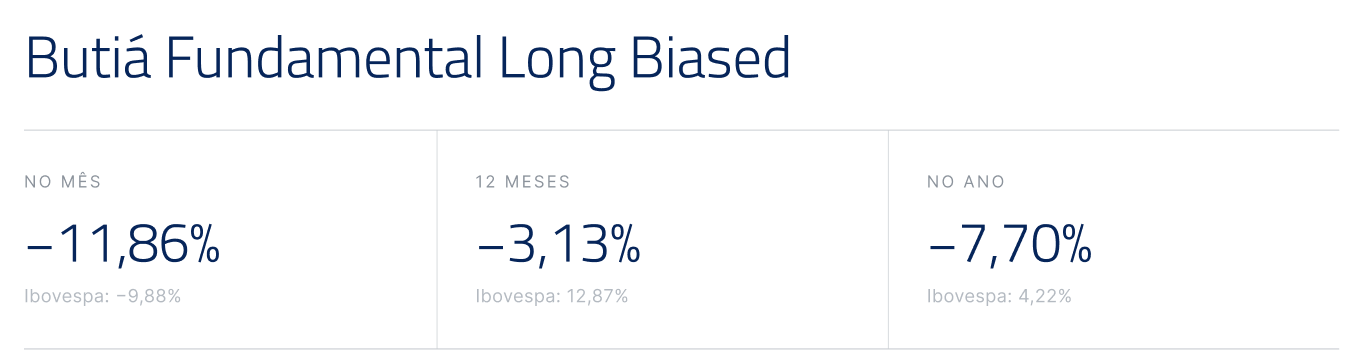
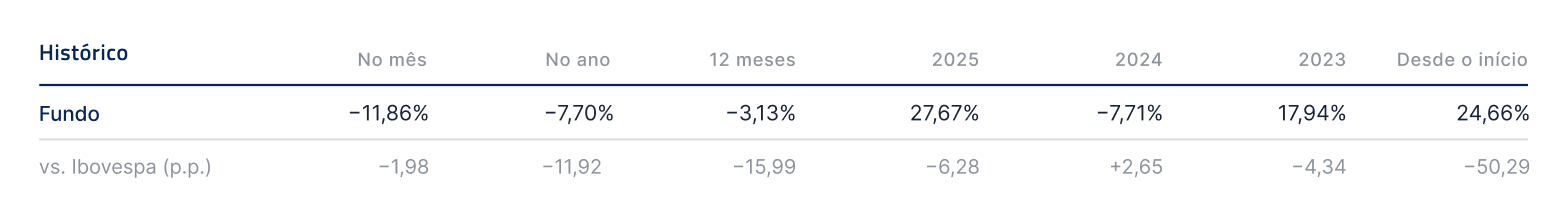
Em outubro, o fundo recuou 11,86%, ante queda de 9,88% do Ibovespa. No ano, acumula -7,70% (Ibovespa: 4,22%) e, nos últimos 12 meses, -3,13% (Ibovespa: 12,87%). O desempenho foi condicionado pela forte volatilidade do período eleitoral e pelas dúvidas sobre o ajuste fiscal no governo reeleito, com reflexos sobre a convergência da inflação e o endividamento público.
Posicionamento
Mantemos um portfólio diversificado, com empresas expostas ao setor externo, como as de commodities, vantagens competitivas setoriais, desconto em relação ao valor econômico e boas perspectivas de médio e longo prazo.
Visão da gestão
Entendemos que a convergência dos juros globais e a consolidação fiscal serão determinantes para a melhora do ambiente de negócios no Brasil. No exterior, acompanhamos a relação entre o governo Trump e o novo Legislativo democrata, que tende a reduzir o potencial de atritos comerciais.
MULTIMERCADO
Outubro foi pautado pelas eleições no Brasil e nos Estados Unidos. No primeiro turno brasileiro, a vantagem da direita superou as expectativas do mercado: Flávio Bolsonaro terminou à frente de Lula, com 47,0% contra 45,2% dos votos, e o PL teve forte desempenho nas disputas para a Câmara e o Senado. Os ativos locais reagiram com valorização do real, alta da bolsa, principalmente das ações domésticas e small caps, e fechamento da curva de juros. O Ibovespa chegou a subir 7,7% no primeiro pregão após a votação.
A vitória de Lula no segundo turno, por 51,8% a 48,2%, provocou forte desmontagem das posições construídas para uma vitória de Flávio. No primeiro pregão após a eleição, o Ibovespa caiu quase 14% e o real perdeu mais de 8% frente ao dólar. No acumulado do mês, o Ibovespa recuou 9,88% e o dólar subiu 4,64%.
Por se tratar de um evento binário, com consequências muito diferentes para os mercados, expressamos a visão positiva para as eleições principalmente por meio de opções de compra de ações, nos dois turnos. A estrutura gerou ganhos no primeiro turno e evitou perdas mais fortes no segundo, e as posições compradas à vista entre os turnos também contribuíram. Após o resultado final, aproveitamos o estresse e a desmontagem de posições na curva para iniciar uma posição aplicada em juros nominais, em taxas que consideramos atraentes, e compramos dólar contra o real, diante da piora das expectativas para a trajetória fiscal.
No exterior, a incerteza eleitoral americana somou-se à alta do petróleo e dos combustíveis, ainda pressionados pelas guerras na Ucrânia e no Irã. O Brent subiu aproximadamente 14% no mês, mantendo pressão sobre a inflação e os juros globais. Também cresceram os questionamentos sobre o retorno dos investimentos em inteligência artificial, que seguem em ritmo acelerado e consomem parcela relevante do caixa das empresas. Resultados de algumas das principais empresas de tecnologia intensificaram essas dúvidas e pressionaram especialmente o Nasdaq. Esse ambiente gerou perdas nas posições em bolsa internacional, ouro e criptomoedas.
A mesma preocupação com a IA aliviou a curva de juros americana. O Treasury de 10 anos caiu aproximadamente 36 pontos-base em outubro, refletindo a busca por proteção e a perspectiva de que um crescimento menor desses investimentos reduza parte da pressão sobre a atividade e a demanda por capital. A queda das taxas, somada ao nível ainda elevado da curva, levou à abertura de uma pequena posição aplicada nos juros americanos.
Após o fechamento do mês, os democratas conquistaram o controle da Câmara e do Senado nas eleições de meio de mandato. O resultado amplia os contrapesos ao governo Trump e melhorou a distribuição de probabilidades de alguns riscos geopolíticos, ainda que o presidente mantenha poderes relevantes em política externa. O mercado passou a atribuir maior chance a uma desescalada no Oriente Médio: o petróleo caiu com força no primeiro pregão após a votação, e os ativos de risco globais reagiram positivamente. Não tratamos esse desfecho como garantia de redução das tensões. A não resolução das guerras, uma nova escalada geopolítica ou evidências mais concretas de retornos ruins dos investimentos em IA seguem como riscos capazes de alterar o posicionamento.
Como foi
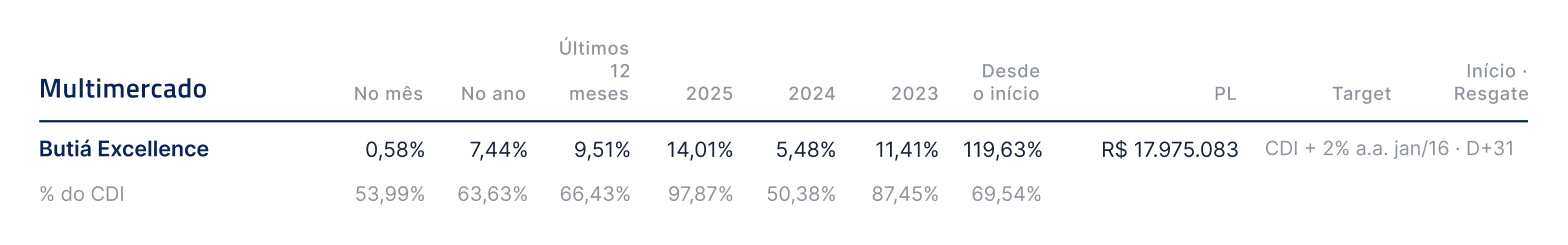
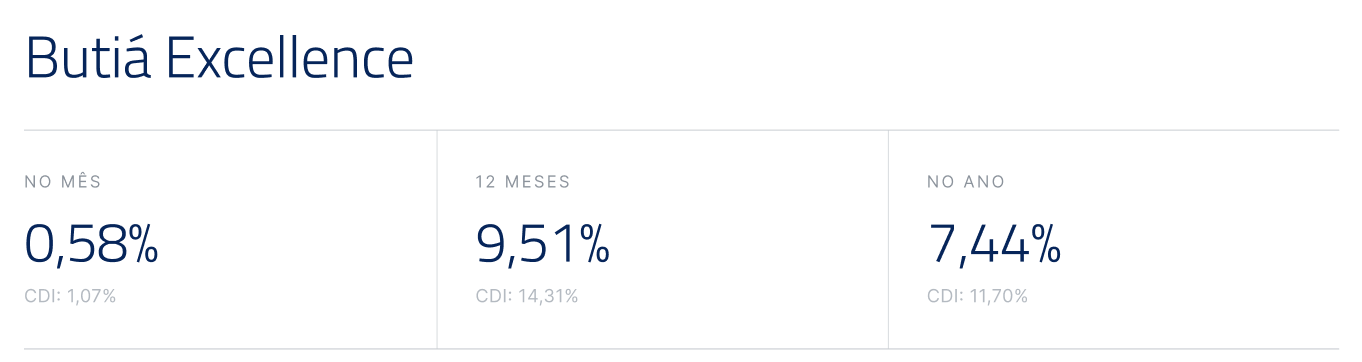
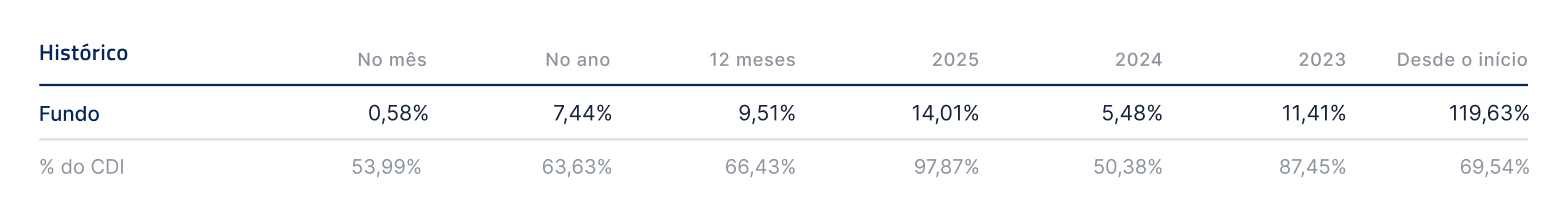
Em outubro, o fundo subiu 0,58%, ante 1,07% do CDI. No ano, acumula 7,44% (CDI: 11,70%) e, nos últimos 12 meses, 9,51% (CDI: 14,31%). As opções de compra de ações montadas para as eleições brasileiras geraram ganhos no primeiro turno e limitaram as perdas no segundo, com contribuição adicional das posições compradas à vista entre os turnos. Na ponta negativa, o ambiente externo pesou sobre bolsa internacional, ouro e criptomoedas.
Posicionamento
A maior posição é em bolsa americana, ampliada ao longo do mês e após as eleições nos Estados Unidos, hoje acima do nível neutro. No Brasil, abrimos posição aplicada em juros nominais, de caráter tático, e comprada em dólar contra o real. Completam a carteira pequenas posições compradas em ouro e em Bitcoin e aplicada nos juros longos americanos. O risco agregado está em nível mediano.
Visão da gestão
Nos Estados Unidos, os valuations parecem atraentes diante da força da economia, e ainda não vemos evidência suficiente de deterioração estrutural dos resultados ligados à IA. No Brasil, nossa visão piorou após o segundo turno, e seguimos cautelosos até que o governo sinalize a orientação fiscal, a começar pela escolha do ministro da Fazenda.
Como foi
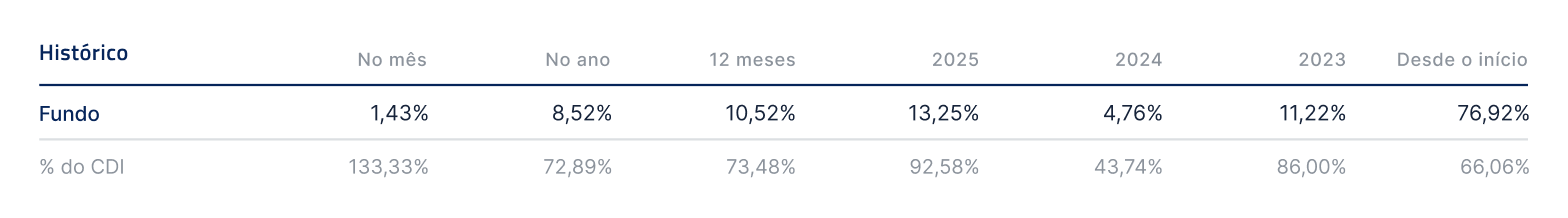
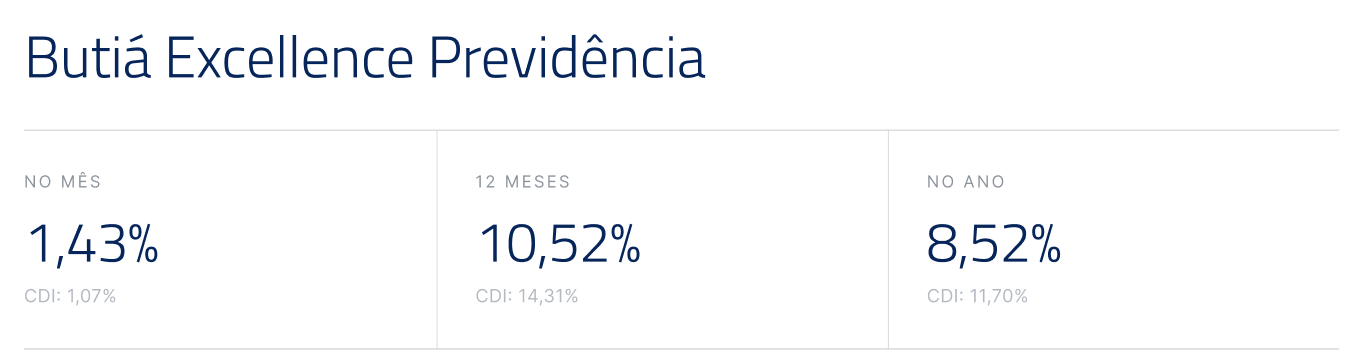
Em outubro, o fundo subiu 1,43%, ante 1,07% do CDI. No ano, acumula 8,52% (CDI: 11,70%) e, nos últimos 12 meses, 10,52% (CDI: 14,31%). O resultado do mês veio principalmente das opções de compra de ações montadas para as eleições brasileiras, que capturaram a alta após o primeiro turno e limitaram as perdas no segundo, e das posições compradas à vista entre os turnos. Bolsa internacional, ouro e criptomoedas contribuíram negativamente, diante do ambiente externo mais adverso.
Posicionamento
A carteira segue a mesma estratégia do Butiá Excellence, adaptada às regras do veículo previdenciário. A principal posição é em bolsa americana, acima do nível neutro, complementada por posição aplicada em juros nominais brasileiros, comprada em dólar contra o real e pequenas posições em ouro, Bitcoin e juros longos americanos. O risco agregado está em nível mediano.
Visão da gestão
Uma eventual redução das tensões no Oriente Médio favoreceria petróleo, inflação e juros americanos, com efeito positivo sobre os ativos de risco, mas ainda tratamos esse cenário como possibilidade. No mercado local, a postura permanece cautelosa enquanto não houver sinais claros sobre gasto público, metas fiscais e estabilização da dívida.