A equipe de gestão da Butiá Investimentos produziu a carta mensal com o objetivo de oferecer uma visão transparente e fundamentada sobre o cenário macroeconômico, os principais movimentos das carteiras e o desempenho dos fundos sob gestão. Através dela, buscamos manter nossos investidores informados sobre as decisões de alocação, os riscos observados no mercado e a estratégia adotada, sempre com uma abordagem disciplinada e focada na qualidade dos ativos.
CARTA MACRO
A dinâmica dos ativos em setembro não seguiu uma narrativa única. O petróleo continuou subindo diante da extensão do conflito no Oriente Médio, que segue com pouco progresso diplomático. A contínua alta das taxas de juros americanas pressionou a renda fixa global e o ouro, trazendo força ao dólar ao longo do mês. No âmbito doméstico, o mercado focou quase exclusivamente nos desdobramentos eleitorais e terminou o mês com performance positiva.
A força da economia americana continua surpreendendo. Os dados domês configuraram um cenário próximo do que se considera
goldilocks: PMIs robustos, vendas no varejo acima do esperado, PIB do segundo trimestre crescendo 1,5% trimestral anualizado com consumo em3,4%, com inflação (PCE) abaixo das expectativas.
Na super quarta de setembro, o Fed subiu os juros em 25 bps para o intervalo de 3,75% a 4,00%, em decisão unânime. Warsh adotou um tom mais hawkish do que o mercado esperava, buscando retomar a credibilidade da instituição. A mensagem foi clara no sentido de que o comitê está disposto a continuar apertando enquanto a inflação não convergir de forma sustentável para a meta.
NA CHINA
Na China, o CPI de agosto veio acima do esperado, enquanto as vendas no varejo continuaram decepcionando, acompanhadas de uma leve alta na taxa de desemprego. Em contrapartida, a produção industrial segue surpreendendo positivamente, reforçando a tese da economia dividida. Os investimentos em ativos fixos continuam caindo e surpreendendo negativamente, sinalizando que a demanda interna permanece fraca e com pouco suporte governamental.
NO BRASIL
No Brasil, o IPCA de agosto registrou deflação de 0,32%, abaixo das expectativas do mercado. A atividade econômica continua surpreendendo negativamente, com as vendas no varejo de julho recuando 0,8% contra consenso de queda de apenas 0,2%, e o IBC-Br também vindo abaixo do esperado. Na reunião de setembro, o Copom manteve o ritmo de corte de 25 bps, reconhecendo uma conjuntura mais clara de desaceleração doméstica.
O mês foi determinado em grande parte pelas expectativas do primeiroturno. Acontecimentos envolvendo ministros do STF alteraram adinâmica eleitoral e as pesquisas passaram a favorecer o candidatomais à direita, com os ativos domésticos reagindo positivamente a essamudança. O cenário para outubro permanece volátil, com apossibilidade de qualquer resultado nas urnas mantendo osinvestidores entre o compasso de espera e a assunção de mais risco.
MERCADO DE CREDITO PRIVADO
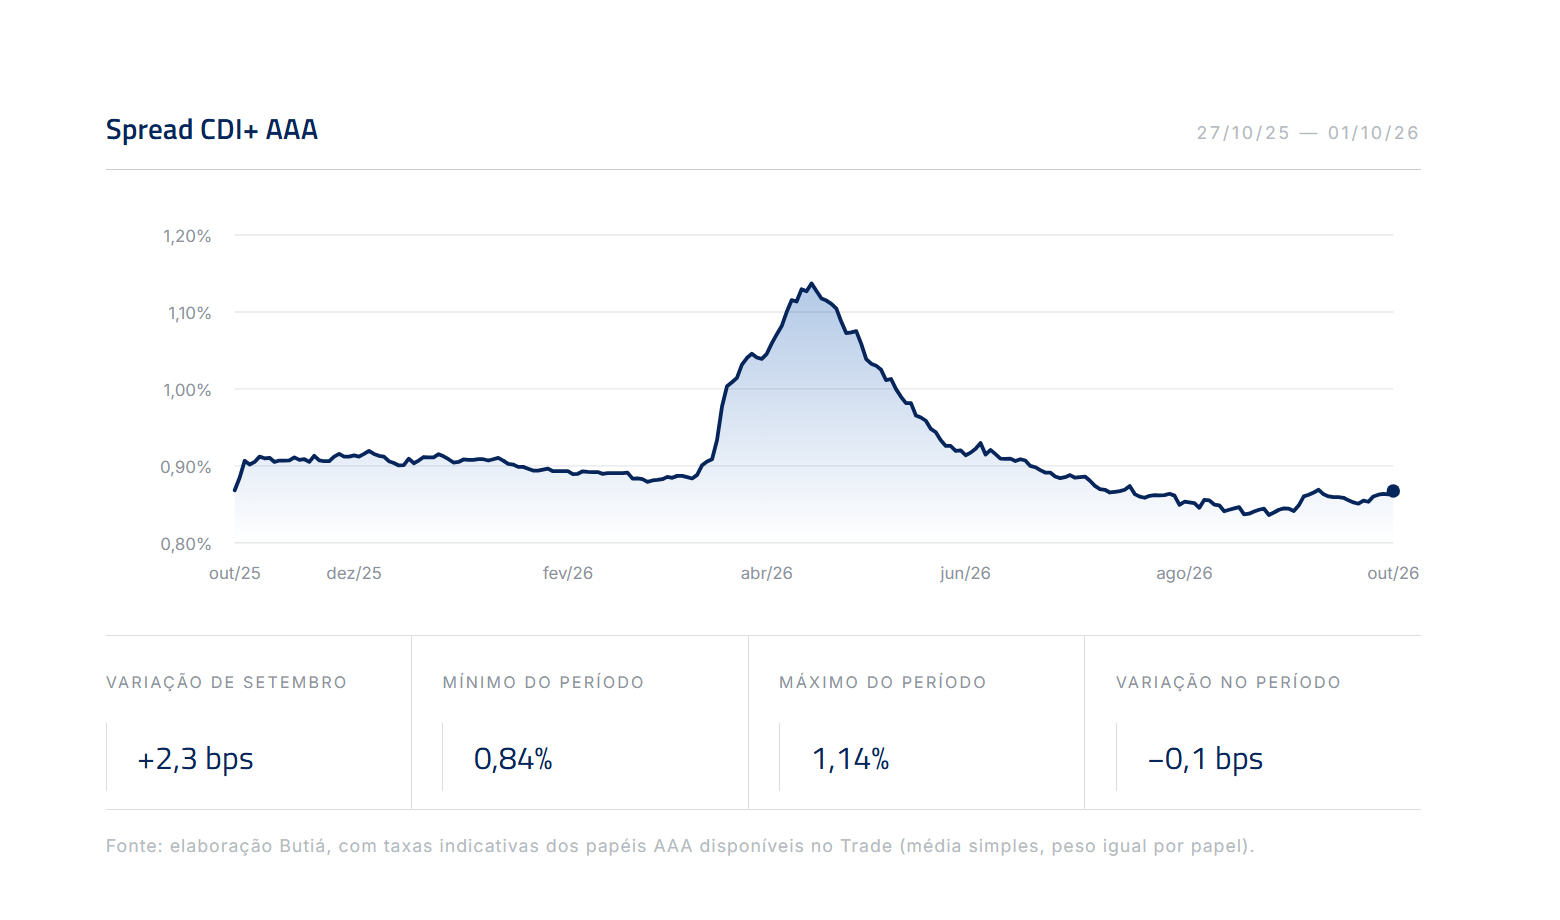
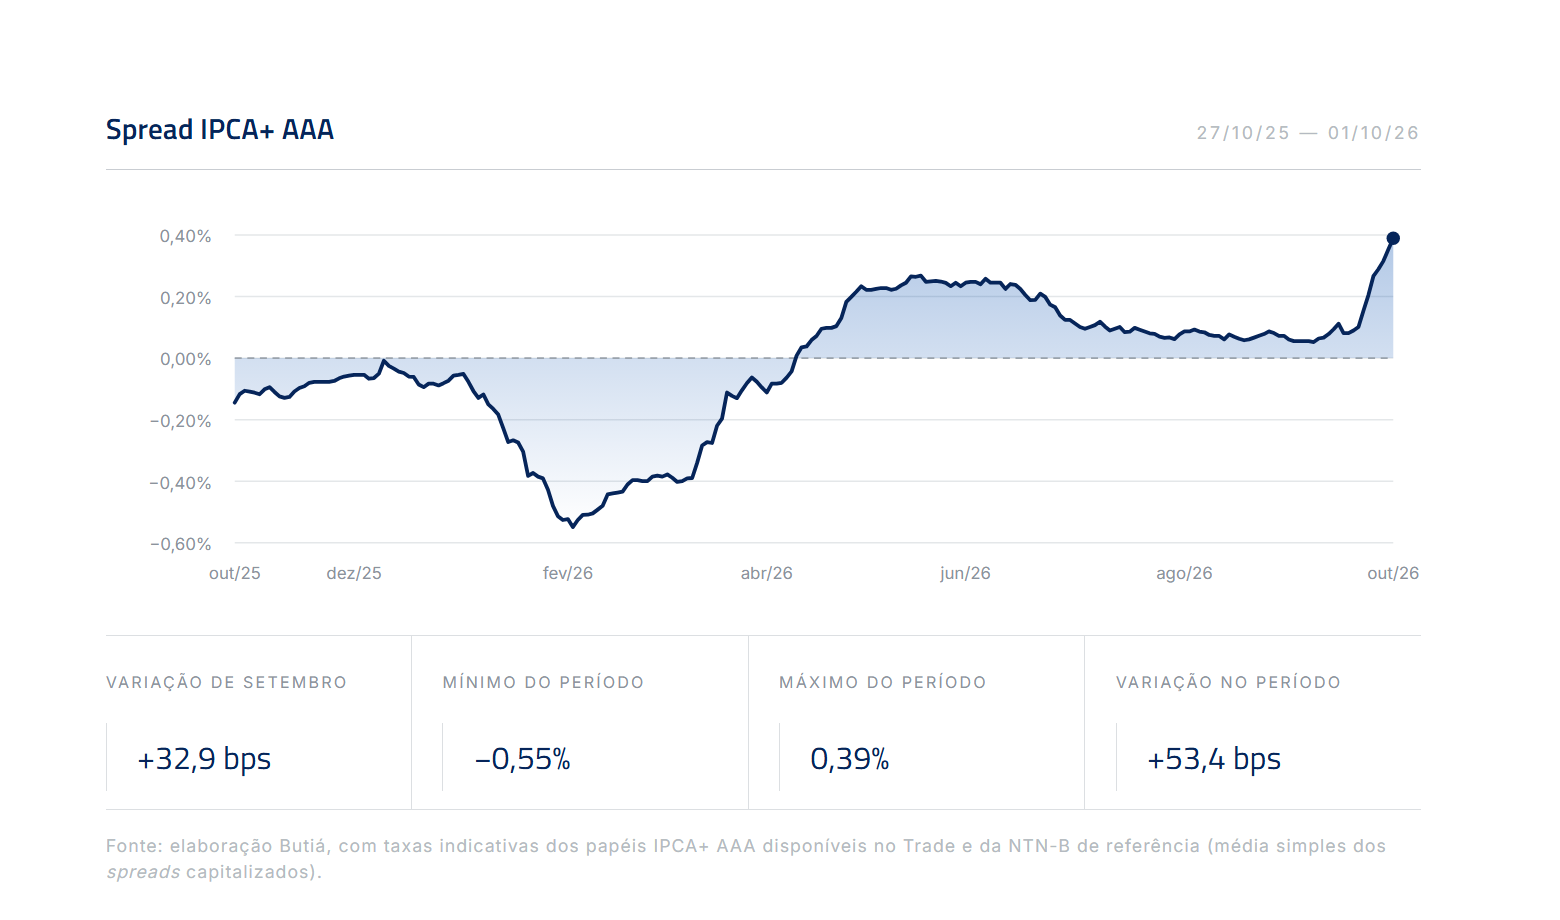
Setembro trouxe resultados distintos entre os segmentos de crédito privado. Nos papéis indexados ao CDI, os spreads ficaram praticamente estáveis e o carrego continuou sustentando os retornos. Nas debêntures incentivadas, os spreads abriram de forma relevante, mesmo com o forte fechamento da curva de juros reais. Com isso, parte da valorização observada nas NTN-Bs não chegou aos ativos de infraestrutura.
O Copom reduziu a Selic em 0,25 ponto percentual, para 13,75% ao ano, dando continuidade ao ciclo de cortes. A comunicação, porém, permaneceu cautelosa. O IPCA-15 subiu 0,70% em setembro e seu acumulado em 12 meses avançou para 4,47%. Ainda assim, as taxas reais recuaram ao longo do mês, com a NTN-B 2030 encerrando setembro próxima de 7,6% ao ano.
Mercado primário
No mercado primário, as emissões somaram R$ 48,1 bilhões, alta de aproximadamente 47% em relação a agosto e acima da média recente. A distribuição ao mercado correspondeu a 51% das emissões, ante 60% no mês anterior, com percentual particularmente baixo entre as debêntures incentivadas. O aumento da oferta, portanto, veio acompanhado de menor participação dos investidores na absorção das operações.
No secundário
No secundário, os papéis CDI+ tiveram pouca mudança. A mediana dos spreads passou de 89 para 92 pontos-base. Já nas incentivadas, a mediana sobre as NTN-Bs saiu de −8 para +29 pontos-base, maior nível desde outubro de 2024. A abertura também apareceu nos demais percentis da amostra, indicando que o movimento não ficou restrito a poucos emissores.
Títulos públicos e debêntures
A diferença entre títulos públicos e debêntures ficou clara nos retornos. O IMA-B avançou 3,15% no mês, beneficiado pelo fechamento das taxas reais, enquanto o IDA-IPCA Infraestrutura rendeu 0,41%. Nos títulos privados, o ganho provocado pela queda da taxa-base foi parcialmente compensado pela abertura do spread de crédito, efeito mais relevante nos papéis de maior duration.
A indústria de fundos
Os fluxos também ajudam a explicar esse comportamento. Os fundos de crédito privado tiveram captação líquida de R$ 3,9 bilhões em setembro, ainda positiva, mas bem abaixo de agosto. Nos fundos de infraestrutura, houve resgate líquido de R$ 1,1 bilhão. Maior oferta no primário e saídas dos fundos de infraestrutura reduziram o suporte aos preços dos ativos incentivados.
Nosso posicionamento
Nas carteiras, mantivemos o núcleo em crédito High Grade indexado ao CDI, com duration curta a intermediária. No incentivado, a abertura dos spreads voltou a elevar os prêmios disponíveis, mas seguimos priorizando qualidade de crédito, liquidez e emissores com geração de caixa previsível.
Leitura de gestão
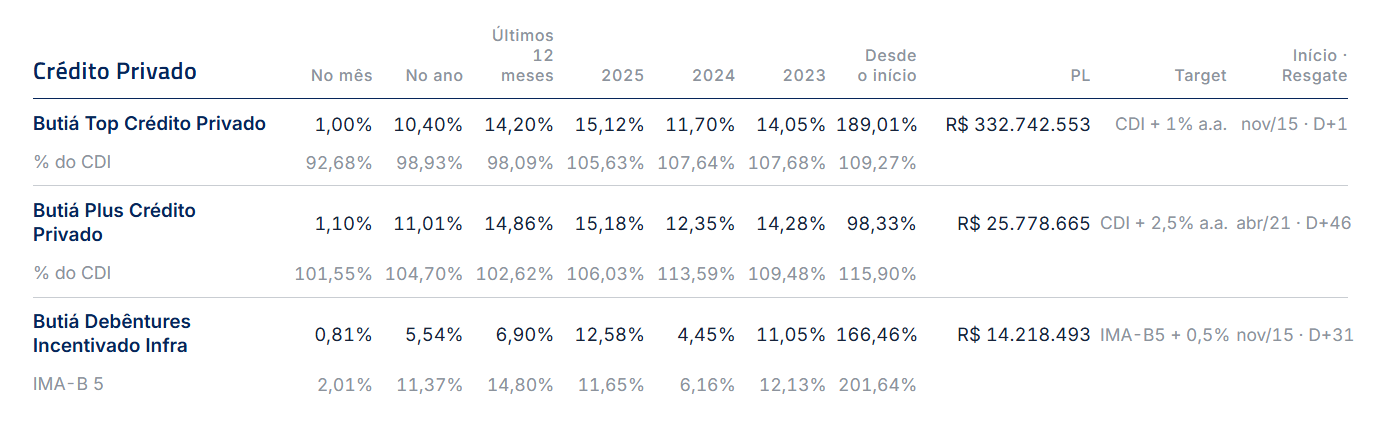
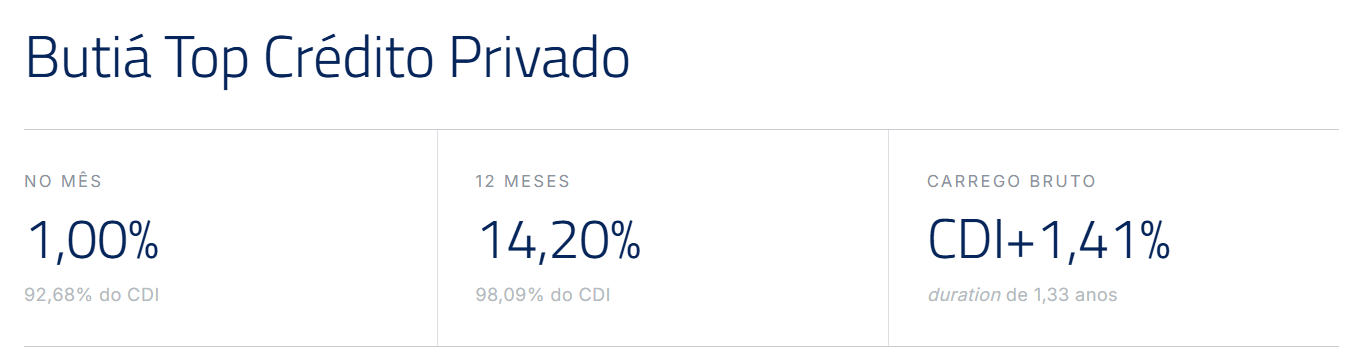
A carteira de referência encerrou setembro com exposição a debêntures corporativas, instrumentos financeiros e FIDCs. Compromissadas e LFTs representavam 34,02% do patrimônio, e o crédito bancário direto, 29,76%. Frente a agosto, o carrego bruto passou de CDI + 1,23% para CDI + 1,41%, com pequena variação da duration, de 1,31 para 1,33 anos.
Destaques do mês
Rede D’Or, Algar, Vix, Copasa e Localiza tiveram as maiores contribuições positivas entre os créditos analisados. Aegea concentrou o impacto negativo no mês.
Mandato e liquidez
Mandato High Grade, que busca superar o CDI com resgate D+1.
Leitura de gestão
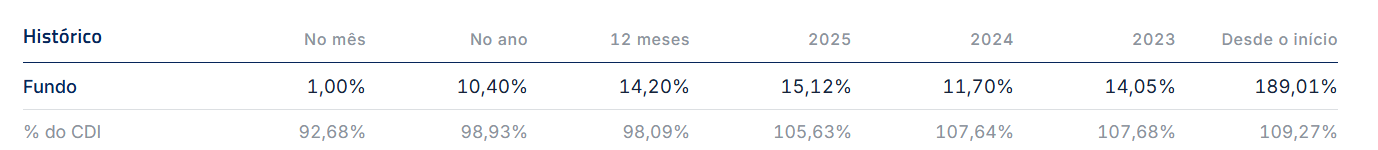
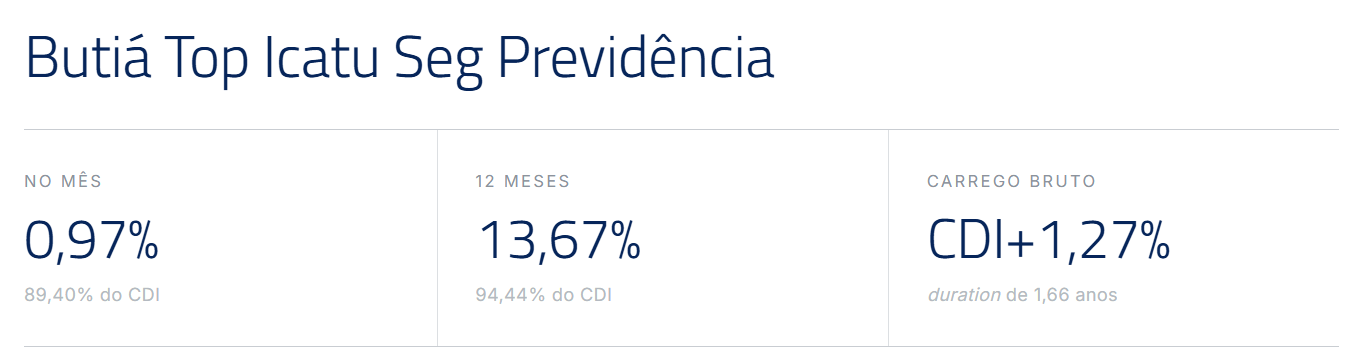
A carteira de referência previdenciária manteve exposição a debêntures, instrumentos bancários e fundos de crédito. Compromissadas e LFTs somavam 31,16% do patrimônio, e o crédito bancário direto, 28,44%. A duration ficou praticamente estável em relação a agosto, enquanto o carrego bruto passou de CDI + 1,19%para CDI + 1,27%.
Destaques do mês
Rede D’Or, em duas séries, Algar, Vix e Usiminas estiveram entre as maiores contribuições positivas dos créditos analisados. As contribuições negativas ficaram concentradas em Aegea. Os demais ativos listados entre as menores contribuições mensais tiveram resultado próximo de zero, sem impactos relevantes.
Mandato e liquidez
Mandato High Grade, que busca superar o CDI com resgate D+7.
Leitura de gestão
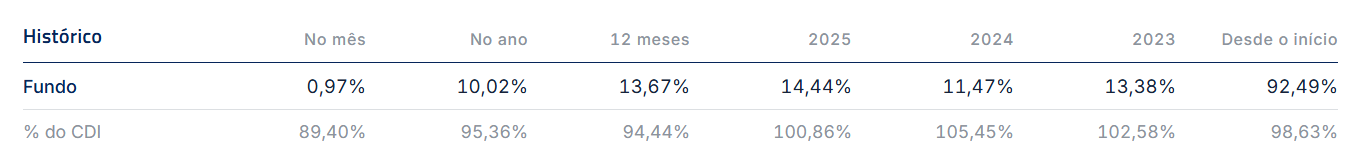
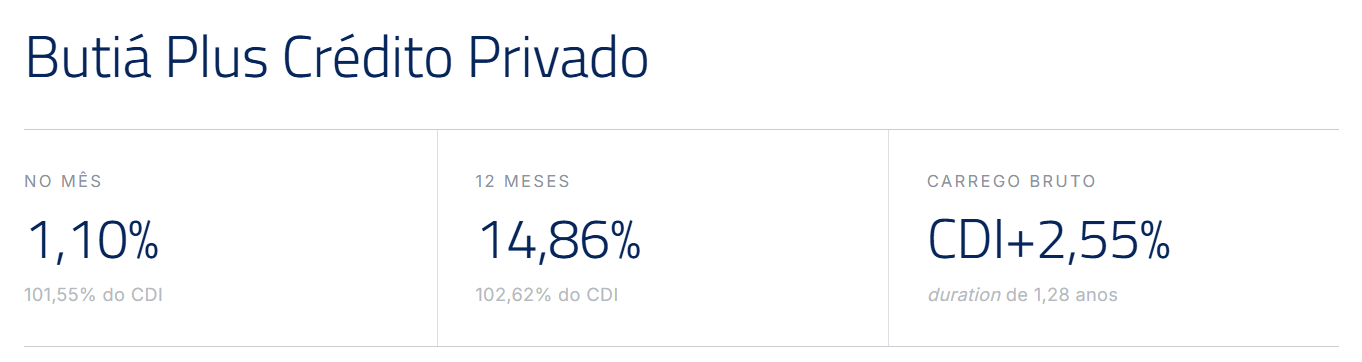
O portfólio manteve seu núcleo em ativos High Grade, complementado por posições selecionadas em debêntures High Yield e FIDCs sêniores e mezanino, utilizando a flexibilidade do mandato para buscar retornos adicionais.
Destaques do mês
Rede D’Or, Vix, Minerva, Localiza e Vamos apresentaram as maiores contribuições positivas entre os créditos analisados. UCBL11 e Aegea foram os principais detratores do resultado.
Mandato e liquidez
Portfólio ancorado em CDI+ High Grade, complementado por créditos High Yield selecionados, com tolerância marginal de risco, meta de superar o CDI e resgate D+46.
Leitura de gestão
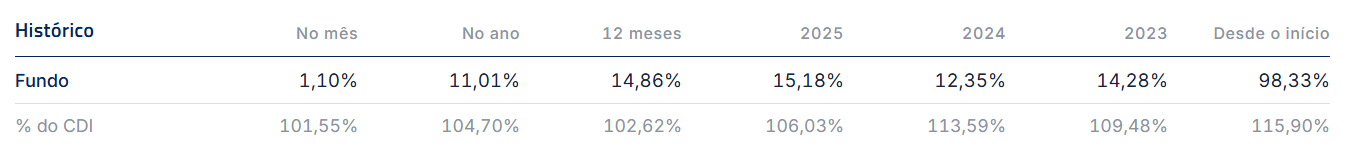
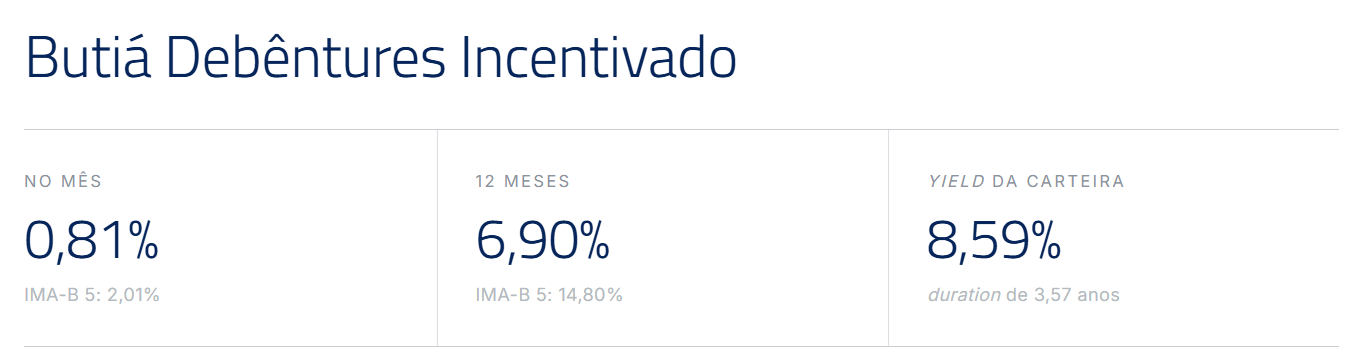
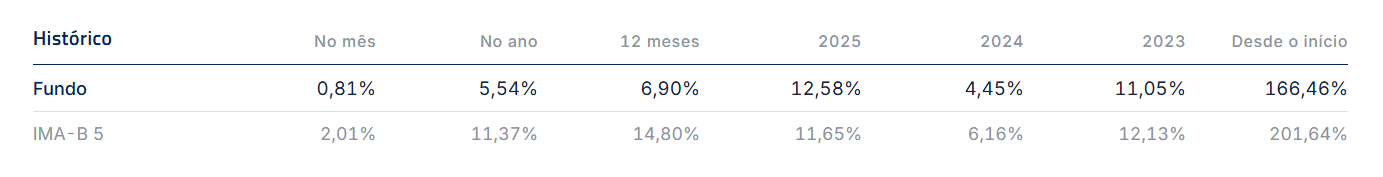
Setembro combinou fechamento da curva de juros reais com forte abertura dos spreads das debêntures incentivadas. O fechamento das taxas soberanas favoreceu os títulos públicos do IMA-B5, mas a abertura dos prêmios de crédito limitou a valorização das debêntures. O fundo rendeu 0,81%, frente a 0,41% do IDA-IPCA Infraestrutura, superando o índice de crédito incentivado em 0,40 ponto percentual. O resultado ficou abaixo do IMA-B5, cuja carteira de títulos públicos não incorpora o risco de spread de crédito.
Destaques do mês
Pampa Sul, Winity, Algar e Aliança Geração tiveram as maiores contribuições positivas. Rumo foi o principal detrator, enquanto Suzano, Sabesp e outros ativos também contribuíram negativamente, em menor magnitude.
Mandato e liquidez
Fundo incentivado para PF conforme Lei 12.431, com referência aoIMA-B5 e resgate D+31.
Notas
O fundo de debêntures incentivadas tem a prerrogativa de manter85% da sua carteira em debêntures destinadas ao financiamento de infraestrutura pela Lei 12.431, concedendo assim a isenção de IRRF ao seu cotista. Nosso mandato, então, se adequa à filosofia de investimentos em projetos que devem fomentar o crescimento econômico e, por isso, referenciamos o nosso fundo ao IMA-B5,
benchmark que em nosso entendimento tem maior alinhamento de interesses com os cotistas e corrobora com a visão de longo prazo da estratégia. (1) Títulos com remuneração baseada em índices de preço, como IPCA, podem ter o valor financeiro alterado retroativamente, devido à substituição da variação projetada do índice pela variação oficial.
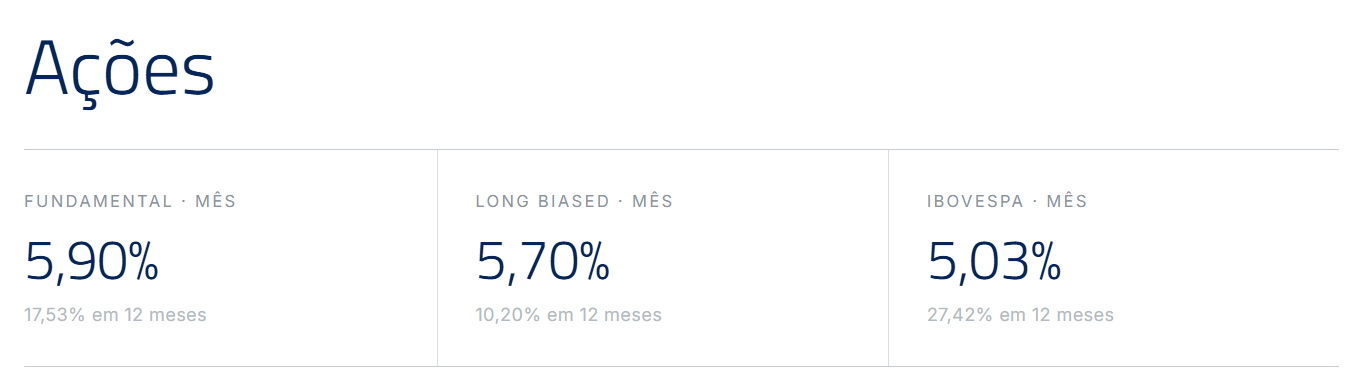
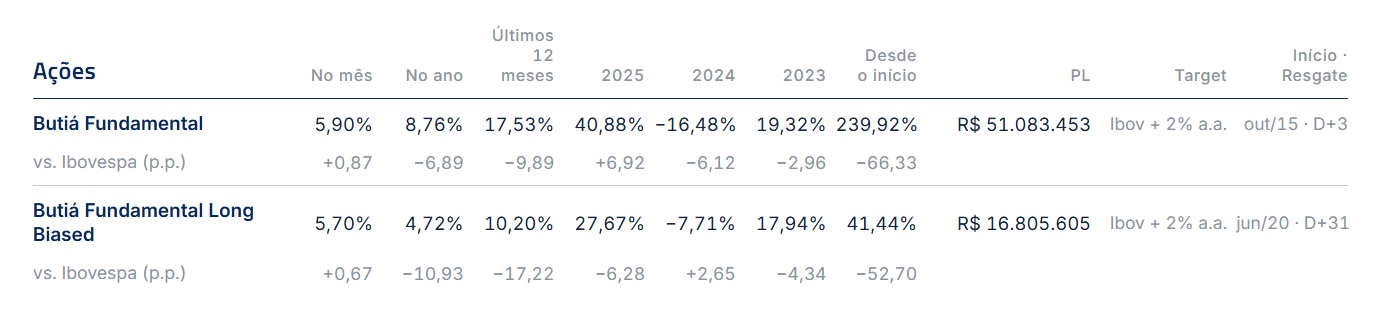
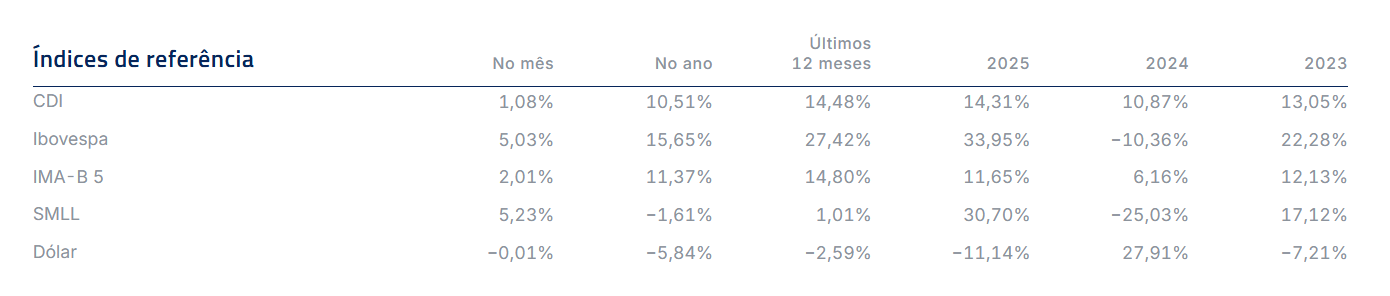
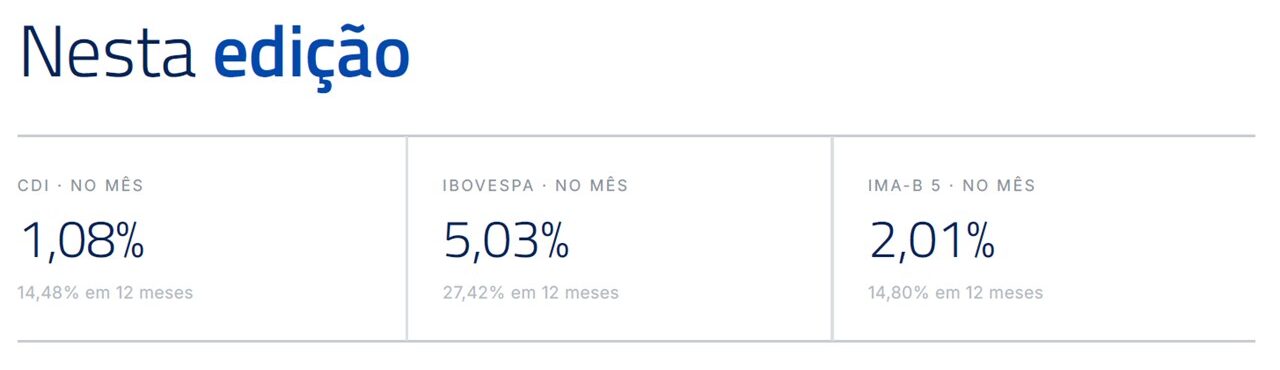
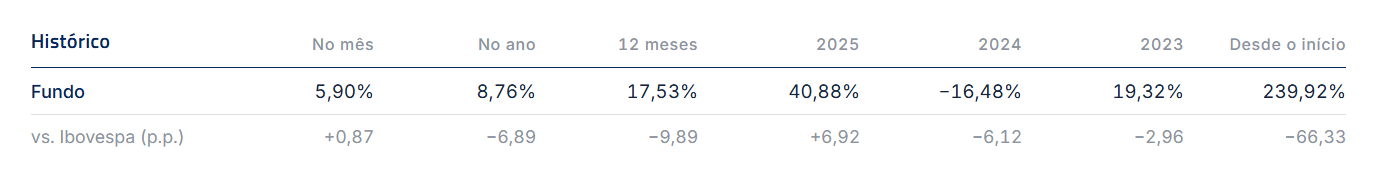
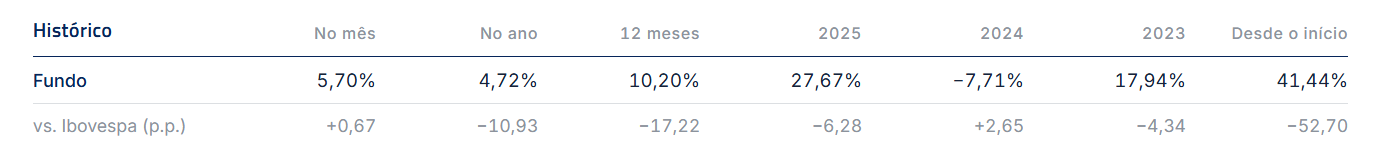
Em setembro o Butiá Fundamental FIF CIC Ações registrou uma alta de 5,90%, acumulando um retorno de 17,53% em 12 meses. O Butiá Fundamental Long Biased FIF CIC Ações teve uma alta de 5,70%no mês, e nos últimos 12 meses, acumula um retorno positivo de10,20%. Em comparação, o Ibovespa teve uma alta mensal de 5,03% e acumula uma rentabilidade de 27,42% em 12 meses.
No cenário externo, a persistência dos conflitos entre Estados Unidos e Irã e a guerra entre Rússia e Ucrânia mantêm a pressão sobre as cotações do petróleo. Como consequência, os preços da energia, do diesel e da gasolina seguem elevados. As iniciativas para ampliar as rotas de escoamento da commodity não foram suficientes para normalizar o cenário, o que alimenta pressões inflacionárias e, por corolário, mantém os juros globais em patamares elevados.
Já no cenário interno brasileiro, o foco do mercado foi redirecionado para o cenário eleitoral. O avanço do caso Master e seus desdobramentos envolvendo o STF ampliaram a desconfiança e insatisfação da população com a instituição, que hoje é percebida como mais próxima do governo Lula, enquanto Flávio Bolsonaro adota uma postura mais crítica aos acontecimentos. Esse foi um dos principais fatores que aparentam ter elevado a competitividade da oposição nessa disputa eleitoral. Pesquisas recentes passaram a apontar uma disputa mais equilibrada entre Lula e Flávio, tanto no primeiro quanto em um eventual segundo turno.
A melhoria no cenário eleitoral, somada à queda da Selic, à retomada do fluxo estrangeiro e ao peso das petroleiras no Ibovespa, levou a uma reprecificação relevante dos ativos domésticos. A alta foi disseminada entre empresas ligadas à economia doméstica, reforçando a importância do componente eleitoral, e contribuiu para o fechamento da curva de juros brasileira, mesmo com a forte aberturadas taxas americanas.
Destaques da carteira
Na nossa carteira, as ações mais sensíveis a juros e fluxo estrangeiro tiveram boa performance. O destaque positivo foi a Simpar, com alta de45,91% no mês: a holding e suas subsidiárias, empresas de maior crescimento e alavancadas, se beneficiam bastante do fechamento de juros, e a subsidiária CS Infra venceu a concessão de cinco novos trechos de rodovias estaduais no Mato Grosso, ampliando a receita dos próximos anos.
Na ponta oposta, Cury caiu no mês principalmente pelo processo mais rigoroso de concessão de crédito pela Caixa, cujas exigências adicionais atrasaram a contratação dos financiamentos e os repasses dos recursos.
Posicionamento
Mantemos a preferência por empresas de alta qualidade e líderes em seus setores, com exposição relevante em petroleiras, que seguem se beneficiando do patamar elevado do petróleo. Ao longo do mês, ampliamos a alocação em companhias beneficiadas por um cenário eleitoral mais favorável à oposição, priorizando valuations atraentes e sólidos diferenciais competitivos.
Visão do Gestor
Em vista dos acontecimentos recentes, estamos mais otimistas com abolsa. A melhora de humor com a perspectiva eleitoral, os valuations descontados e a possibilidade de cortes de juros maiores à frente criam uma importante assimetria a ser capturada. Seguiremos acompanhando o processo eleitoral, a confiança institucional, principalmente em relação ao STF, e as medidas fiscais a serem anunciadas por quem vencer as eleições.
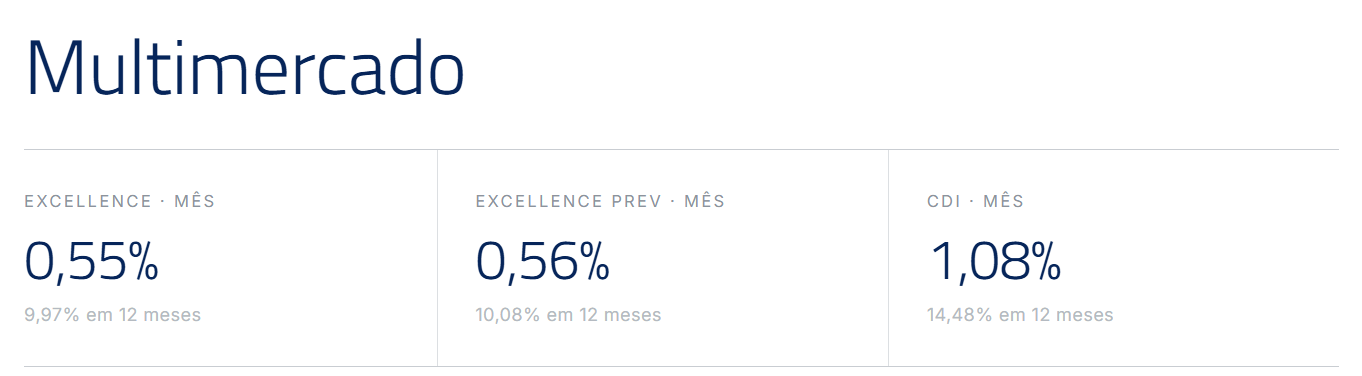
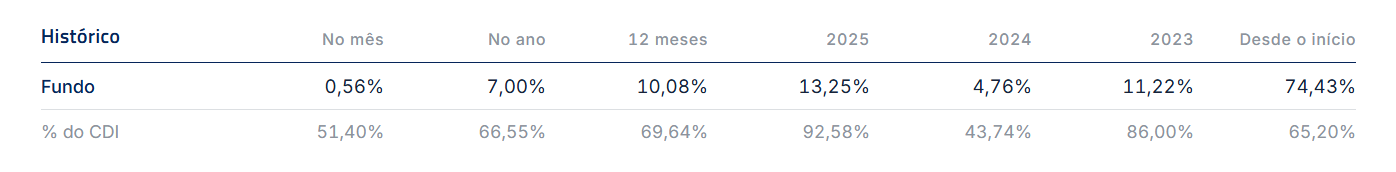
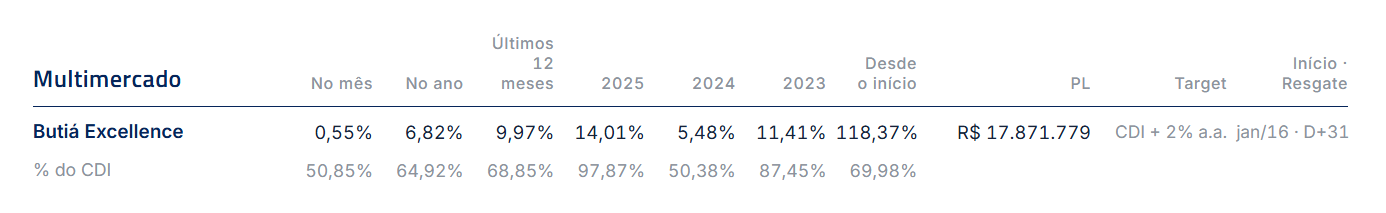
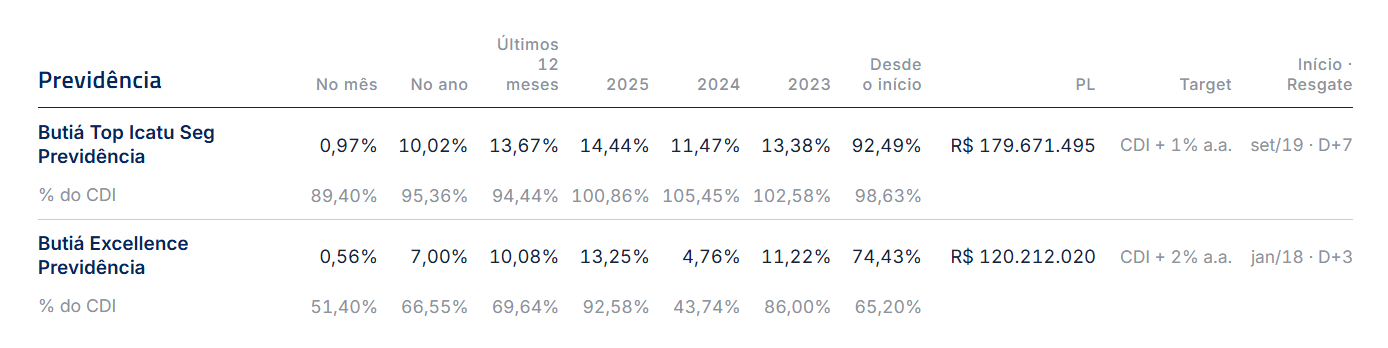
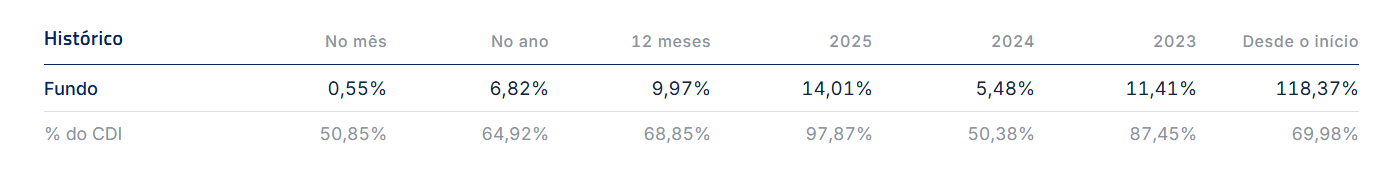
Em setembro, o Butiá Excellence FIF CIC Multimercado apresentou alta de 0,55% e o Butiá Excellence Previdência FIF CIC Multimercado registrou alta de 0,56%, acumulando um retorno positivo de 9,97% e 10,08% respectivamente nos últimos 12 meses, contra alta de 1,08% do CDI no mês e 14,48% em 12 meses.
Nosso principal ganho no mês veio das posições em bolsa brasileira. O avanço do caso Master e suas ramificações envolvendo o STF, inclusive Alexandre de Moraes, aumentaram ainda mais o desgaste da instituição perante a opinião pública. Como o governo Lula é percebido por parte do eleitorado como mais próximo do Supremo, enquanto Flávio Bolsonaro se posiciona de forma crítica à Corte, entendemos que esse movimento ajudou a tornar a disputa eleitoral mais competitiva. As pesquisas passaram a mostrar Lula e Flávio muito próximos em um eventual segundo turno.
Na nossa leitura, a melhora da perspectiva eleitoral para uma agenda econômica mais favorável ao mercado foi o principal vetor da forte reprecificação dos papéis domésticos desde a segunda metade de agosto e também o principal motivo para aumentarmos nossa posição em bolsa brasileira. O Ibovespa fechou setembro em alta de 5,0%,acumulando 15,6% no ano, com contribuição também da retomada do fluxo estrangeiro, do início da queda da Selic e da própria composição do índice, com Petrobras se beneficiando da forte alta do petróleo.
Juros e Câmbio
A melhora da perspectiva eleitoral também ajudou no fechamento da curva de juros brasileira, mesmo em um ambiente de forte alta dos juros americanos. No câmbio, o real teve desempenho relativamente melhor que outras moedas e terminou o mês praticamente estável contra o dólar, apesar da valorização da moeda americana contra boa parte das moedas globais. O diferencial de juros brasileiro continua relevante, mas vem diminuindo com os cortes da Selic e o início de um novo ciclo de altas do Fed. A moeda brasileira ainda conta com balança comercial superavitária, exportações de petróleo elevadas e bom nível de investimento direto, mas continua bastante vulnerável a uma piorado cenário eleitoral e fiscal.
Ouro e Bitcoin
No sentido contrário, o ativo que mais prejudicou a performance da carteira foi a posição comprada em ouro. Mesmo com dados recentes de inflação americana abaixo do esperado, a combinação de petróleo elevado, atividade econômica forte, déficits fiscais e crescimento da dívida americana continuou pressionando a curva de juros para cima. O Treasury de 10 anos superou 5% e terminou o mês próximo dos maiores níveis em mais de duas décadas. Esse movimento é naturalmente prejudicial para o ouro, que não possui yield e passou por uma correção relevante em setembro.
Apesar da alta dos juros americanos, o Bitcoin tomou caminho diferente do ouro e apresentou nova valorização no mês, dando continuidade à recuperação após um início de ano muito ruim. Ouro e Bitcoin continuam fazendo parte da mesma discussão de diversificação em relação às moedas fiduciárias, mas setembro mostrou novamente que suas sensibilidades no curto prazo são bastante diferentes.
Petróleo e Geopolítica
A guerra de Estados Unidos e Israel contra o Irã e a guerra entre Rússia e Ucrânia continuam, assim como seus efeitos sobre os preços do petróleo e combustíveis. Mesmo com o uso de rotas alternativas ao Estreito de Ormuz, a região do Babel-Mandeb segue sob ameaça dos Houthis, e os ataques ucranianos contra refinarias russas mantêm o mercado de derivados apertado. O Brent subiu cerca de 14% em setembro e voltou a superar US$ 100 por barril, tornando os conflito sum dos principais fatores de risco para a inflação e os juros globais.
Posicionamento
Nossa maior aposta no momento é em bolsa brasileira. Dada a natureza ainda bastante binária do cenário eleitoral, expressamos parcela relevante dessa alocação por meio de estruturas de opções com perda limitada, e preferimos a bolsa à curva de juros e ao real, cuja porta de saída em um cenário negativo nos parece estreita. Reduzimos um pouco a posição em bolsa americana, já que o Treasury de 10 anos acima de 5% comprime o prêmio de risco das ações, e iniciamos pequenas posições em bolsas de países desenvolvidos ex-EUA e emergentes, além de uma pequena posição aplicada nos juros longos americanos. Mantemos o ouro, em tamanho menor, como alternativa à perda de confiança nas moedas fiduciárias.